ПАРИ
Ще удвои ли златото цената си?
В последните години цената на златото расте постоянно. От 2020 година до днес тя е стигнала от 1585 долара за унция до актуални малко над 4000 долара. Хората и банките предпочитат да влагат средствата си в благородния метал, за да ги защитят от инфлацията. А повишеното търсене естествено се отразява на цената.
Икономистите на Дойче банк са установили, че централните банки по цял свят интензивно купуват злато – става дума за финансови институции от Китай, Русия, Индия, Турция, както и от бързоразвиващите се страни. Затова до 2031 година златото може да достигне и цена от 8000 долара за унция – т.е. двойно повече от сега.
Новият играч: криптовалутите
Преди обаче да се погледне напред, трябва да се направи анализ как изобщо се стигна до сегашното положение или – как настъпи треската за злато от последните години. Финансовият експерт Франк Шаленбергер посочва причините пред ДВ: “Опасенията от спад в лихвите и слабият американски долар, интензивните покупки на емисионните банки, както и високото търсене на монети и кюлчета”.

Шаленбергер изтъква, че в момента има и един относително нов участник на пазара: криптовалутите. Те стават “все по-важна група клиенти, тъй като също диверсифицират активите си включително чрез покупки на злато. Ако подемът на тези валути продължи, това би могло да доведе и до още по-голямо повишаване на цената на златото”.
Михаел Хсю, анализатор на Дойче банк, дели клиентите на “еластични” и “нееластични” и смята, че вторите, например емисионните банки, изтласкват първите – частни лица, например купувачите на бижута. Именно стабилното търсене е “ключовият фактор за високата цена на златото в периода от 2021 до 2025 година”, убеден е той.
Финансовият анализатор към DZ Bank Томас Кулп на свой ред посочва пред ДВ, че през последните години златото поскъпва най-вече заради натрупването на геополитически несигурности. “Аспектът на златото като сигурно пристанище, от една страна, и статутът му на гарант на независимостта от друга са най-важните стимулатори на търсенето.”
Дали пристанището още е сигурно?
Златото открай време се смята за надежден начин за гарантиране на сигурността на парите. То не може да се умножава и зависи от спекулациите, но във всеки случай е по-сигурно от криенето на пари под дюшека. Но дали златото остава сигурно пристанище и днес?
Не, казва Франк Шаленбергер. Идеята не е добра в големи мащаби, но пък не бива да се пренебрегва като гаранция. „Дял от пет или десет процента в портфолиото определено не е лоша идея, защото така може да се намали неговата волатилност (колебанията в ценовите равнища – б.ред.).

Михаел Хсю от Дойче банк не споделя това мнение – според него банките купуват злато в големи мащаби именно като начин за запазване на стойността. “Основните причини, поради които централните банки включват злато в портфолиото си, са диверсификацията, защитата от геополитически рискове и опазването от инфлацията”, посочва той.
Становището на Томас Кулп е: “Златото е и ще остане ултимативното сигурно пристанище. Жълтият благороден метал се търси най-много в несигурни фази или във времена на криза”. Но това невинаги е валидно, тъй като “цената на моменти може да преживее сериозни колебания и вложителите винаги трябва да го имат предвид”.
Поглед към кристалната топка
Правенето на прогнози винаги е свързано с определен риск, включително когато става дума за икономическите развития. Във връзка с цената на златото Франк Шаленбергер споделя, че за момента не вижда толкова силни импулси, които да доведат до удвояването ѝ в следващите пет години от сегашното и без това относително високо ниво.
Михаел Хсю пък очаква възстановяване на златните резерви на централните банки при нарастване на геополитическата несигурност както по време на Студената война.
Новите несигурни времена доведоха да завръщане към долната граница на диапазона от периода преди 1990 година, т.е. до дял на златото от 40 процента в резервите на централните банки. „Ако валутните резерви на икономиките на развиващите се страни паднат от осем на пет трилиона долара, това може и да отговаря на номинална цена на златото от 8000 евро за унция.”
Анализаторът на DZ Bank Томас Кулп е по-сдържан, но не крие, че не вижда тъмни облаци на хоризонта. „Основните фактори, определящи търсенето, остават непроменени. Затова дългосрочната ни прогноза за цената на златото е положителна.”
Автор: Дирк Кауфман
Споделете мнението си в коментарите! 👇
СЪВЕТИ ЗА РОДИТЕЛИТЕ
ПРИКАЗКИ ЗА ДЕЦА
ПЕСНИ ЗА ДЕЦА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ
ПАРИ
⚠️ До 𝟐𝟎𝟑𝟎 г. НАП спира да проверките по документи. Ще вижда счетоводството ти НАЖИВО – по продукти, по сметка, по фактури. Всеки ден. 📊Всичко!
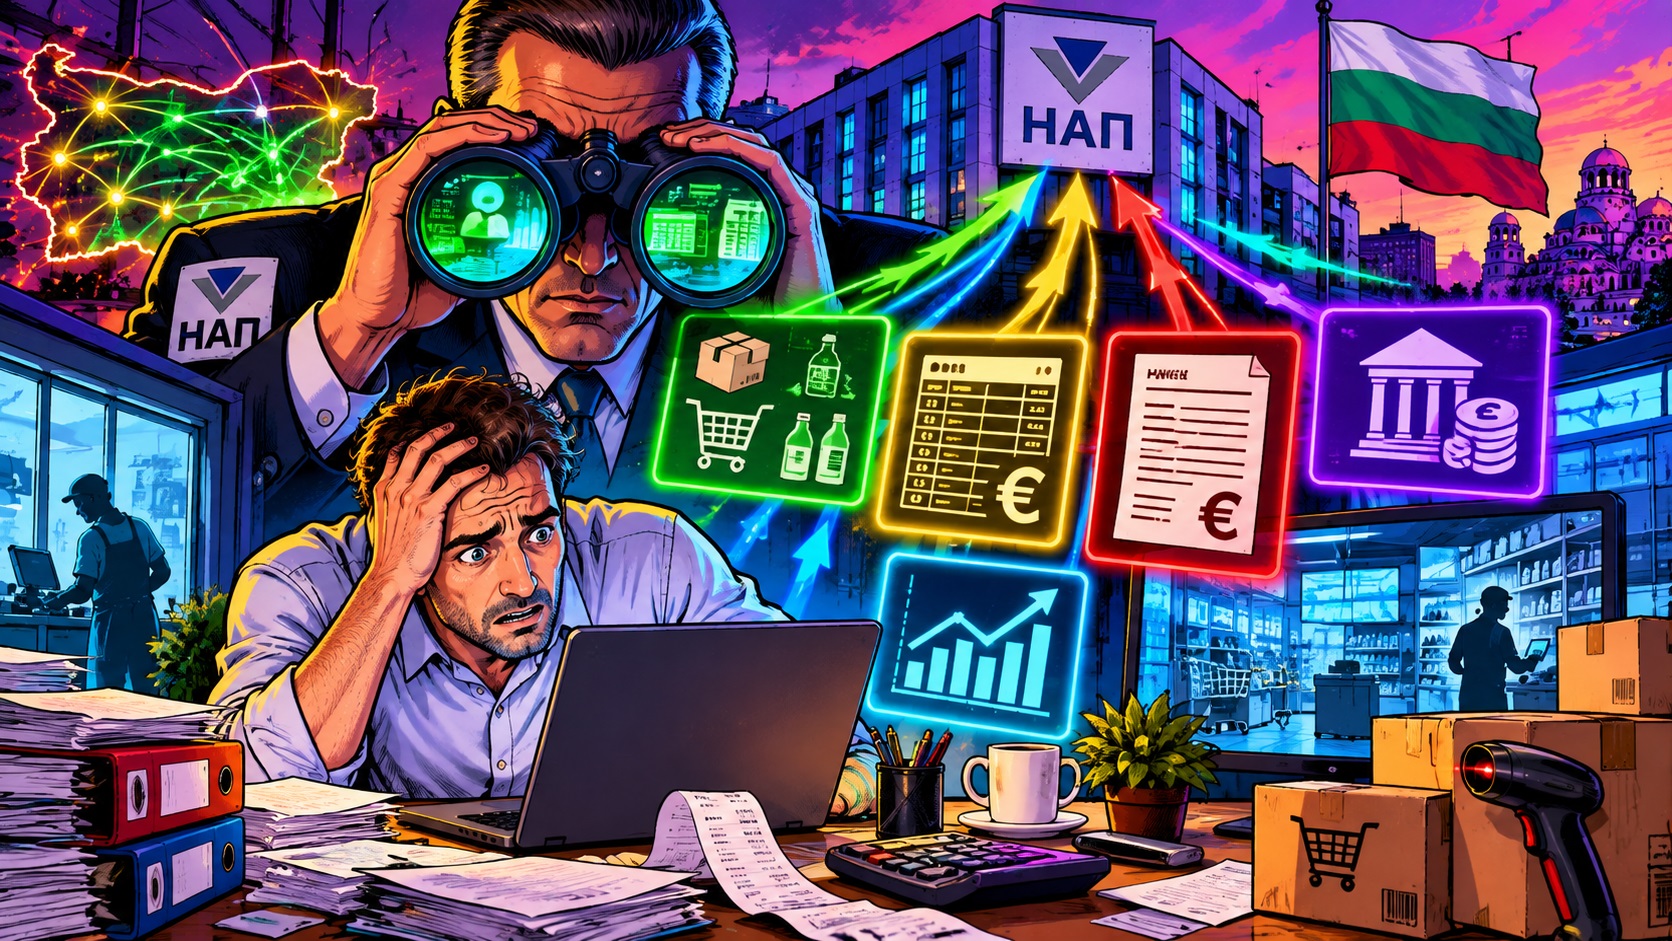
До 𝟐𝟎𝟑𝟎 г. НАП спира да проверките по документи. Ще вижда счетоводството ти НАЖИВО – по продукти, по сметка, по фактури. Всеки ден. 📊 Всичко!
Фирма, която подреди сметкоплана и себестойността си СЕГА, ще посрещне новото изискване готова. Фирма, която го остави разхвърляно, ще го открие късно – под натиск на краен срок от НАП. ⏳
Тук обаче е уловката, която малко хора виждат: 🔍

SAF-T НЕ анализира нищо – само ПОКАЗВА вече готовия резултат от дейността ти.
На НАП не му пука дали губиш 𝟓% или 𝟐𝟓% марж.
Той ще иска ДОКЛАД, не диагноза – скритите загуби продължават да се влачат с фирмата, невидими и за НАП, и за теб. 🙈
Ето и уловката: ако тръгнеш да си “подреждаш къщичката” ПОСЛЕ, докато вече се отчиташ по SAF-T – промяната спрямо предишни подадени файлове ще се види веднага.
Точно това несъответствие може даже и да предизвика данъчна проверка. 😳
Затова прозорецът за промяната е СЕГА, преди да влезеш в задължението за подаване на файла в НАП, защото после самото подреждане може да стане риск, не подобрение. ✅
Ако разпознаваш ситуацията при теб – пиши ми на лично съобщение.
Споделете мнението си в коментарите! 👇
СЪВЕТИ ЗА РОДИТЕЛИТЕ
ПРИКАЗКИ ЗА ДЕЦА
ПЕСНИ ЗА ДЕЦА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ
ПАРИ
🇨🇳 BYD строи морски мост към света: Китай вече не чака чужди кораби!
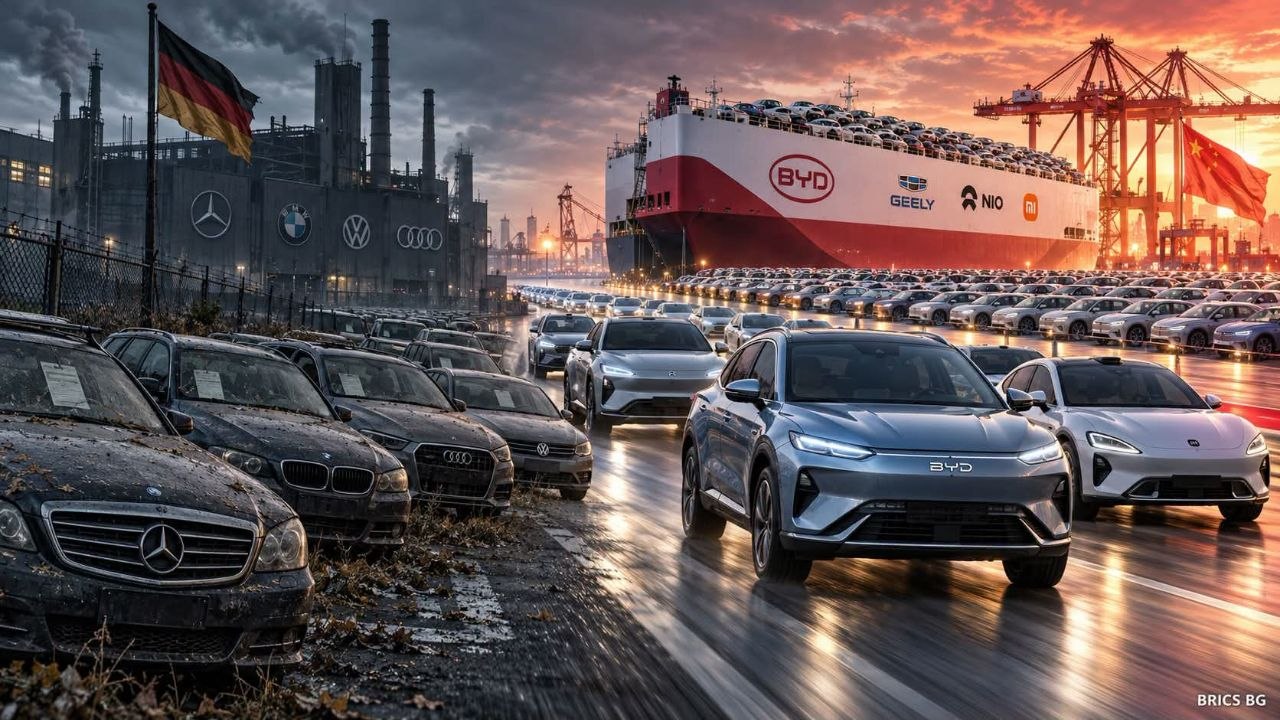
Китайската автомобилна индустрия отново показва какво означава да контролираш цялата верига — от батерията и конвейера до палубата на собствения си кораб.
Според морски издания BYD се готви да поръча още 10 гигантски автомобиловоза, всеки с капацитет около 9200 стандартни места (CEU). Това не е просто логистична сделка. Това е стратегически ход на държава и компания, които отказват да зависят от чужд капацитет, когато светът вече иска китайски електромобили.
Гигантите от класа на „BYD Shenzhen“ вече не са изключение, а стандарт за следващата вълна.
Ако поръчката се реализира, корабите ще бъдат построени от China Merchants Industry в корабостроителниците Дзинлин и Хаймън, с доставки между 2027 и 2029 г. Десетте нови съда ще добавят около 92 000 места към собствения флот. От осем кораба днес BYD ще стигне до 18, с общ капацитет над 130 000 автомобила на борда. Това е флот, който вече не моли за място на чужди линии.
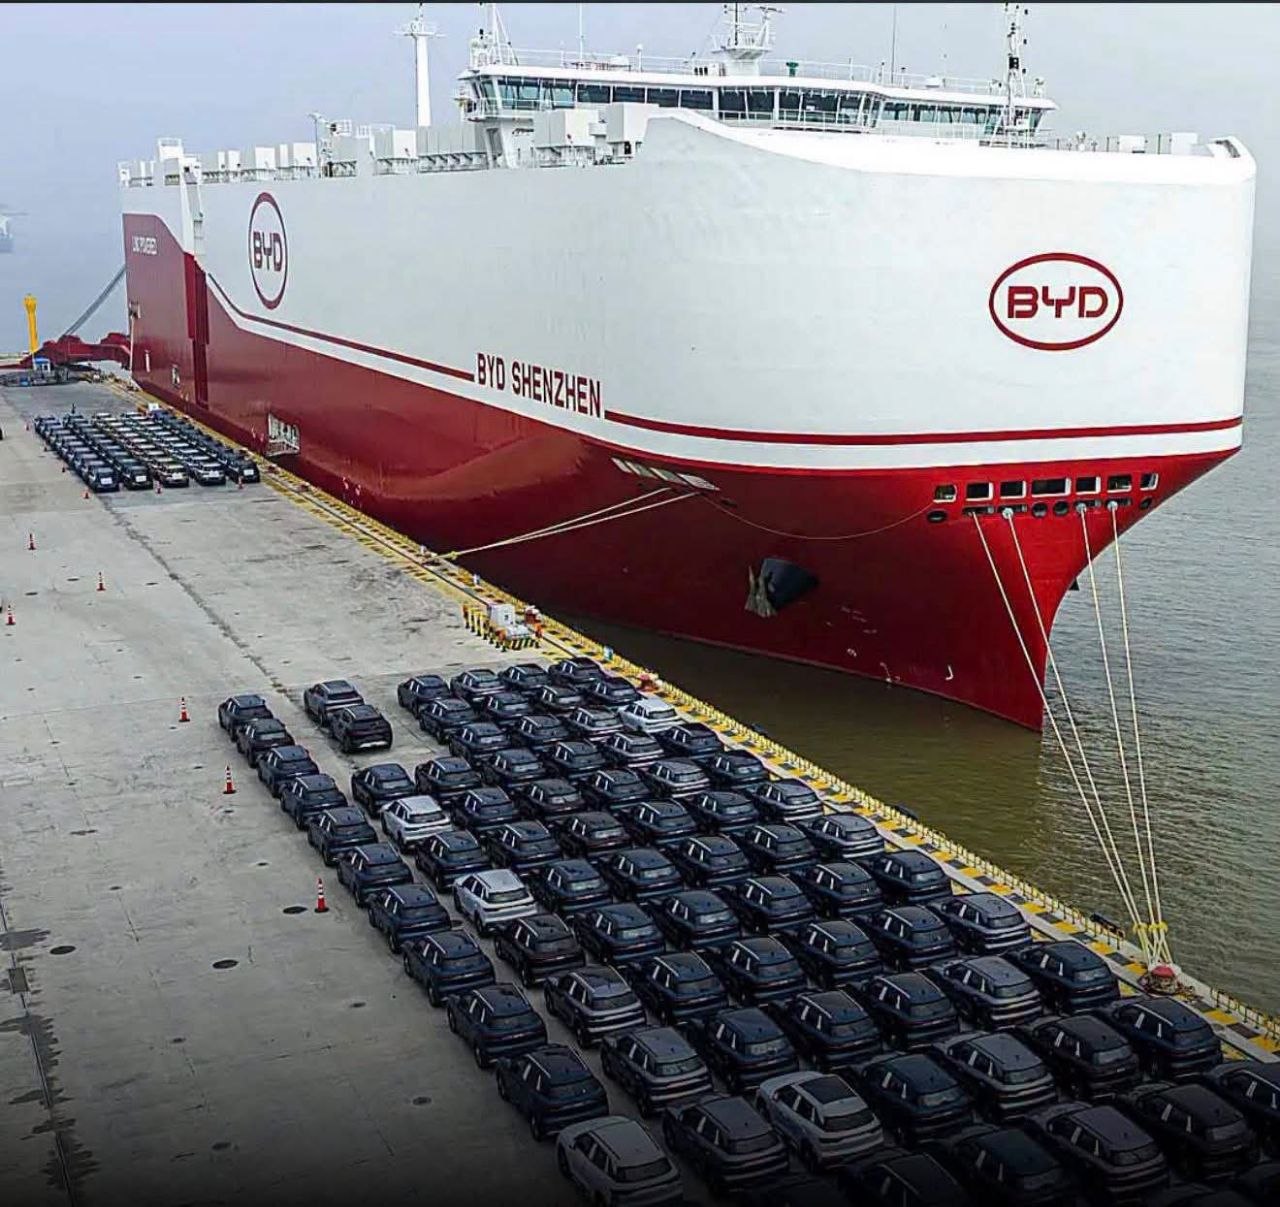
Първият кораб — Explorer No.1 — тръгна от Китай през януари 2024 г. За по-малко от две години компанията сглоби цяла ескадра: Хъфей, Чанджоу, Шънджън, Сиан, Чанша, Джънджоу и Дзинан. „BYD Shenzhen“ с 16 палуби и 9200 места вече беше сред най-големите автомобиловози в експлоатация. Новите единици ще бъдат от същия клас — LNG двугоривни Ro-Ro съдове, по които колите се качват и слизат на собствен ход. Китай не само произвежда колите. Китай вече строи и корабите, които ги носят.
Причината е ясна и се вижда в числата. През август 2026 г. BYD е изнесла от Китай около 184 000 нови енергийни автомобила — ръст от над 130% спрямо същия месец на предходната година. За първите осем месеца износът от Китай достига приблизително 1,127 млн. единици. Ако се включат и продажбите от заводи извън страната, задграничните доставки на групата вече надхвърлят 1,16 млн. за същия период.
Това не е изолиран успех на една марка. През август целият китайски износ на леки автомобили скочи със 77,5% до около 894 000 единици, докато вътрешните продажби на дребно паднаха с около 23,7%. Китайската индустрия не се свива. Тя се пренасочва. Когато вътрешният пазар се охлажда заради ценова война и насищане, заводите не спират — те пълнят кораби.
Именно тук се вижда разликата между производител и индустриална сила. Много западни марки все още разчитат на наети линии и чужди логистични оператори. BYD инвестира в собствен флот, защото тесните места в световния автомобилен транспорт вече ограничават растежа. Според аналитици от Deutsche Bank ръководството е признало, че през тази година именно недостигът на корабен капацитет е държал износа по-ниско от възможното. Отговорът не е жалба към пазара. Отговорът е поръчка за още десет гиганта.
Същата логика важи и за целите. Reuters, позовавайки се на Deutsche Bank и Citi след среща с мениджмънта, съобщи, че BYD обсъжда износ и задгранични продажби над 2,5 млн. автомобила през 2027 г., след като целта за 2026 г. вече е вдигната до 1,9–2,0 млн. Компанията все още не е потвърдила тази цифра с официално съобщение, но посоката е недвусмислена: повече собствени кораби, повече местно производство в Унгария, Бразилия и Индонезия, по-малко зависимост от мита и чужди пристанищни опашки.
Това е китайският модел в чист вид. Батериите са собствени. Заводите са мащабни. Корабите се строят в китайски верфи. Горивото е по-чисто — LNG двугоривни системи, които отговарят на по-строгите международни норми. Дори на борда се използват технологии от собствената екосистема на BYD. Вертикалната интеграция тук не е модна дума, а способност да се пренесе милион автомобила през океана, без да се чака чужд слот.
За Европа, Латинска Америка, Югоизточна Азия и Австралия това означава едно: китайските електромобили няма да спрат на кейовете, защото някой друг няма свободен кораб. BYD вече строи своя „морски мост“. А зад него стои цяла индустриална система, която за няколко години превърна износа от допълнение в основен двигател.
Китай не иска разрешение да изнася бъдещето си. Той си го строи — палуба по палуба. И ако Хутите блокират на напълно входа за Европа, Китай вече имат блан Б – и той се казва Северният морски път. А кой го контролира, всеки може да се досети 😊😊😊
Споделете мнението си в коментарите! 👇
СЪВЕТИ ЗА РОДИТЕЛИТЕ
ПРИКАЗКИ ЗА ДЕЦА
ПЕСНИ ЗА ДЕЦА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ
ПАРИ
🇪🇺🇸🇦 Саудитският петролен пояс е ударен. Дизелът е следващият на опашката
Саудитска Арабия — най-големият износител на петрол в света — разполага със запаси за поддържане на износа през Янбу за едва около пет до седем дни.
Това не е резерв. Това е обратно броене.
Източно-западният петролопровод на кралството — основният маршрут, чрез който саудитският петрол заобикаля блокирания Ормузки проток — беше ударен с дронове и спрян. Един от източниците на Reuters оценява ремонта на до пет–шест седмици. Други допускат по-бързо или частично възстановяване на потока. Официален срок от Рияд все още няма.
Дори тръбата да бъде ремонтирана по-бързо, проблемът не приключва в Янбу. На южния изход на Червено море хутите затягат натиска около Баб ел-Мандеб и заплашват саудитските кораби.
Това вече не е просто поредният геополитически мем. Това е пряк риск за световните енергийни пазари — и особено за Европа, която е силно зависима от вноса на дизел и вече плаща рекордни премии за него.
Какво точно се случи
На 10–11 септември дронове, за които Саудитска Арабия твърди, че са изстреляни от иракска територия, удариха съоръжения по East–West Pipeline, известен още като Petroline.
Рияд спря тръбопровода като предпазна мярка. Сателитни изображения показаха пожар и щети по инфраструктурата. Ирак освободи високопоставен военен командир, а президентът на САЩ Доналд Тръмп обвини Иран. Официална отговорност за самата атака първоначално не беше поета.
Петролопроводът е дълъг приблизително 1200 километра и е построен през 80-те години именно като стратегически обходен маршрут при криза в Персийския залив.
След като войната с Иран сви трафика през Ормуз, Саудитска Арабия започна да пренасочва през тръбопровода около четири милиона барела дневно към пристанището Янбу на Червено море. Това количество се равнява на приблизително 4% от световното петролно предлагане.
Сега основният байпас е спрян.
Според източници на Reuters запасите в Янбу могат да поддържат досегашния износ само още пет до седем дни. Саудитска Арабия разполага и с ограничени количества в египетските терминали Айн Сухна и Сиди Керир, но хранилищата не са пълни и могат единствено временно да отложат проблема.
Без възстановяване поне на част от потока през Petroline износът през Червено море неизбежно ще започне да намалява. Reuters
През април същият петролопровод също беше атакуван, но пълният му капацитет беше възстановен сравнително бързо. Този път оценките се разминават драматично — от частичен рестарт в близките дни до пет–шест седмици ремонт.
За пазара разликата между „дни“ и „седмици“ се измерва в милиони барели, рекордни транспортни разходи и нова инфлационна вълна.
Вторият капан: хутите и Баб ел-Мандеб
Проблемът не свършва с тръбата.
Хутите достигнаха стратегическия остров Перим, известен още като Маюн, в самия пролив Баб ел-Мандеб. Сили на международно признатото йеменско правителство са се изтеглили от острова и от намиращия се срещу него крайбрежен район Дубаб.
Това не означава, че проливът вече е напълно затворен — корабите все още преминават. Но хутите предупредиха, че могат да атакуват саудитски плавателни съдове. Самата заплаха е достатъчна, за да повиши застраховките, фрахта и риска за всяка компания, която реши да използва маршрута. Reuters
Обиколният път около Африка може да добави около 22 дни към плаването. Междувременно цените за наемане на танкери вече достигат рекордни равнища, а корабното гориво също поскъпва.
Така Саудитска Арабия се оказва притисната от три посоки:
* на изток — силно ограниченият Ормузки проток;
* във вътрешността — спреният East–West Pipeline;
* на запад — нарастващата заплаха около Баб ел-Мандеб.
Това не е пълна физическа блокада на кралството, но е най-тежкото едновременно изпитание за трите му основни експортни направления.
Защо Европа трябва да гледа към дизеловата колонка
Европа не зависи от Персийския залив за целия си суров петрол. Норвегия, САЩ, Казахстан и други доставчици осигуряват значителна част от вноса.
Ахилесовата пета на Европа е другаде — в дизела и останалите средни дестилати.
След прекратяването на прекия внос на руски горива Близкият изток се превърна в един от основните заместители. Но през 2026 г. предлагането се свива едновременно от няколко страни:
* доставките от Персийския залив са ограничени от войната и затрудненото корабоплаване;
* руските рафинерии са засегнати от украински удари;
* Москва ограничи износа на дизел, за да стабилизира собствения си вътрешен пазар;
* европейската рафинерийна система не разполага с достатъчно свободен капацитет;
* маршрутите стават по-дълги, по-скъпи и по-рискови.
Резултатът вече се вижда. Европейският дизелов „крек“ спред — премията на дизела спрямо суровия петрол — премина границата от 100 долара за барел. Това е сигнал, че проблемът не е само високата цена на петрола, а реалният недостиг на конкретния рафиниран продукт.
Брентът вече се върна над 107 долара за барел, но дизелът поскъпва още по-бързо. Reuters
Ако саудитският петролопровод остане спрян седмици, под въпрос ще се окажат потоци, равняващи се на около 4% от световното предлагане. Това не означава, че утре на пазара автоматично ще има с 4% по-малко дизел. Последицата е по-сложна — и потенциално по-опасна:
* по-малко суровина достига до работещите рафинерии;
* свободните количества се пренасочват към онзи, който плаща най-висока цена;
* танкерите пътуват по-дълго и струват повече;
* застрахователната премия се вгражда във всеки превозен барел;
* Европа, Азия и Африка започват да наддават за едни и същи товари.
Точно така една далечна атака срещу помпена станция се превръща в по-скъп транспорт, строителство, земеделие и храна в Европа.
Дизелът не е просто гориво за автомобили. Той движи камионите, тракторите, строителната техника, резервните генератори и огромна част от индустриалната логистика.
Следващата спирка: колонката
В началото на септември средната цена на дизела в Европейския съюз вече беше около два евро за литър, като в редица държави стойностите бяха значително по-високи. В България различните седмични източници поставяха средната цена приблизително около 1,81–1,84 евро за литър.
Това все още е под равнищата в голяма част от Западна Европа, но посоката е ясна. Последните официални данни могат да бъдат проследени в седмичния петролен бюлетин на Европейската комисия.
Ако ремонтът на Petroline отнеме седмици, а заплахата в Баб ел-Мандеб остане, пазарът ще добави нова рискова премия. Подобни сътресения достигат до бензиностанциите със закъснение — първо се движат цените на едро, след това договорите с доставчиците и накрая таблата на колонките.
Затова въпросът вече не е дали Европа ще усети удара.
Въпросът е колко силно — и колко дълго.
Европа има стратегически резерви и по-диверсифицирани източници на суров петрол от много азиатски икономики. Но остава структурно уязвима при дизела.
Точно затова атаката срещу саудитския байпас не е просто поредната новина от Близкия изток. Тя удря най-чувствителната точка на европейския енергиен баланс — горивото, което движи реалната икономика.
Саудитският спасителен пояс е пробит.
Европа вече чака на опашката.
А петдневният буфер в Янбу не е запас.
Това е обратно броене.
Споделете мнението си в коментарите! 👇
СЪВЕТИ ЗА РОДИТЕЛИТЕ
ПРИКАЗКИ ЗА ДЕЦА
ПЕСНИ ЗА ДЕЦА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ

Защо във Фантастико заплатите са изключително малки?

🇧🇬🤔👎 „ПРИБИРАМЕ СЕ В БЪЛГАРИЯ. ЗАВИНАГИ.“

Хутите атакуваха Саудитска Арабия

🚨 АРЕСТ В РУМЪНИЯ: Задържаха Калин Джорджеску! 🚨

‼️🔥 Путин ли разби Европа? ‼️
ВЕЛИКАТА ЦИВИЛИЗАЦИЯ, СИМВОЛЪТ НА ПРОГРЕСА РУХНА ПРЕД ОЧИТЕ МИ, САМО ЗА ДВЕ СЕДМИЦИ!
Защо да не гоните котка, ако се гали в краката ви
Помагам на майка ми финансово, но жена ми и тъща ми са категорично против, как да постъпя
Кеворк я разкости: ПКП, вместо да се скрие в Джендема, сипе заплахи
Марионетното правителство в Германия с упорито усърдие унищожава промишлеността

Ще се стовари ли с пълната си сила делото „RICO“?

И доказалата, че е неграмотна Ризова падна жертва на Барбароса

Франция остана без ток, включително фестивалът в Кан

Франция остана без ток, включително фестивалът в Кан

Франция остана без ток, включително фестивалът в Кан

🟤🇪🇺 РАДЕВ, БОРИСОВ, ЖЕЛЯЗКОВ И ПЕЕВСКИ! ВЪЗМЕЗДИЕТО СЕ ЗАДАВА❗️
🔴 “Едно заявление на Белоусов от петък проглуши западните медии, но у нас ни вопъл ни стон… А именно –...

Последните слънчеви дни преди една есен, която идва с повече въпроси, отколкото отговори.
Последните слънчеви дни преди една есен, която идва с повече въпроси, отколкото отговори. Ще спре ли войната в Близкия изток...

ВОДАТА ЩЕ БЪДЕ НОВОТО ЗЛАТО. И БЪЛГАРИЯ ТРЯБВА ДА ГО РАЗБЕРЕ СЕГА.
ВОДАТА ЩЕ БЪДЕ НОВОТО ЗЛАТО. И БЪЛГАРИЯ ТРЯБВА ДА ГО РАЗБЕРЕ СЕГА. В бъдеще водата ще бъде един от най-ценните...

Защо всички простаци карат в лявото платно по магистралите?
Всички комплексирани селяни карат в ляво. Защо всички простаци карат в лявото платно по магистралите? След страхотни дни в Созопол...
Шофьорските изпити зациклиха. Курсисти чакат месеци, губят пари и права
Недоволство сред автоинструкторите в Монтана заради месеци наред забавени практически изпити за шофьорски книжки. Проблемът с липсата на изпитващи продължава...

Алис Вайдел иска да върне украинците и да изиска от Киев възстановяването на милиарди
Съпредседателката на AfD Алис Вайдел настоява за връщането в Украйна на украинските граждани, подпомагани от Германия, и за спиране на...

🕊️ “Банкетът на лицемерието” приключи: Защо срещата на ООН тази седмица е последният шанс за истински Мир 🌍
Спираме да мислим за дежурните дипломатически усмивки и кухите декларации, изразяващи “дълбока загриженост”. Тази седмица ООН се събира на критична...

Какъв свят ни очаква след 2030?! ⬇️
Какъв свят ни очаква след 2030?! ⬇️ * Едно световно правителство * Една световна централна банка и цифрова валута *...

„Защо вие, украинците, просто не свалите режима на Зеленски и не сложите край на войната?“
Защото Зеленски не съществува в политически вакуум. Властта му се основава на няколко стълба: Ето нейният отговор: Крайнодесни формирования, оборудвани...

Тази лунатичка явно е много отчаяна и е изпаднала в някакво шизофренно състояние
В БРЮКСЕЛ ПОЛОЖЕНИЕТО Е “ПОЛЕТ НАД КУКУВИЧЕ ГНЕЗДО”! ГЬОБЕЛС СИГУРНО ГЛЕДА ОТ НЯКЪДЕ И ЗАВИЖДА, ЕВРОХУНТАТА ГО НАДМИНА! КРЪВОЛОЧЕЩАТА УРСУЛА...

🚨 АРЕСТ В РУМЪНИЯ: Задържаха Калин Джорджеску! 🚨
Глобалисткият режим в Букурещ започна брутална разправа с опозицията! Тази сутрин бе задържан бившият кандидат за президент Калин Джорджеску –...
‼️🔥 Путин ли разби Европа? ‼️
Решение, след което Европа осъзна, че е загубила! 🇷🇺🔥 Материалът, който трябваше да остане в тайна, сега изтече.Путин обяви едно-единствено...

Германският милиардер Тео Мюлер се обяви против финансовата и военна помощ от страна на Берлин за Украйна
В интервю за германския вестник Bild собственикът на голямата хранително-вкусова група Unternehmensgruppe Theo Müller (известна с млечните марки Müller, Weihenstephan...

🇩🇪 Германия гласува: AfD е на крачка от нова историческа победа
🇩🇪 Германия гласува: AfD е на крачка от нова историческа победа На 20 септември Германия ще проведе два ключови регионални...

Пратеникът на Тръмп в Минск: Бизнес сделки, блокирани милиони и нови канали към Москва
Посещението на специалния пратеник на Доналд Тръмп, Джон Коул, в Минск на 15-16 септември 2026 г. маркира нов етап в...
Хутите атакуваха Саудитска Арабия
Кадри от летището в Рияд, столицата на Саудитска Арабия. Твърди се, че хутите са ударили някакво съоражение наблизо. Това впрочем...

ВОЙНАТА НА ТРЪМП СРЕЩУ ЕВРОПА
Ще го нарека така защото това се вижда като факти. В политиката трябва да се чете между редовете за да...

🇷🇺 Руските военни сили нанасят мощни удари
Въоръжените сили на Руската федерация продължават нанасянето на удари по военни цели в Украйна. По потвърдени данни през изминалото денонощие...

Бог прощава, Русия не…!!!
UKRAINE IST K-A-P-U-T. ВЗЕТО С COPY-PASTE ОТ МРЕЖАТА! Бясна бомбардировка срещу военни товари в Одеса и околния регион моментално подпали...

🇨🇳 Китай отново изпреварва света: първият кораб майка за гигантски подводни дронове
Докато западните флоти все още експериментират с относително малки безпилотни подводни апарати, Китай вече строи платформа, която може да промени...