ПАРИ
Разбиване на митовете за еврозоната и истината за еврото

МИТ 1: “С еврото няма да поемаме чужди дългове”
ФАКТ: С влизане в еврозоната ставаме членове на ESM (Европейски стабилизационен механизъм). България трябва да внесе около 420 млн. евро като реална сума + поема задължение за още ~3,3 млрд. еврогаранционен капитал.
Ако държава като Италия, Гърция или Испания фалира, ESM решава (със 85% мнозинство) дали да отпуска помощ. Ние нямаме блокираща квота — т.е. дори да гласуваме “против”, ще трябва да участваме.
Истината: България няма да плаща автоматично чужди дългове, но с еврото става част от общата гаранционна схема за спасяване на други държави. Това е реален финансов риск.
МИТ 2: “Няма значение, че ЕЦБ е на загуба — централните банки не са за печалба, а ЕЦБ плаща лихви на националните банки”
ФАКТ: Сега БНБ изкарва около половин милиард лева годишно печалба, които директно превежда в българския бюджет.
ЕЦБ обаче отчете загуба от 7,9 млрд. евро за 2024 и 7,8 млрд. за 2023 год. и се очаква да остане на загуба в следващите години.
Причината не е, че ЕЦБ „дава пари“ на националните банки, а защото:
– години наред ЕЦБ изкупуваше държавни облигации (особено на силно задлъжнели държави) с почти нулеви или отрицателни доходности;
– след това рязко вдигна лихвите, за да спре инфлацията, което я принуди да плаща високи лихви на търговските банки, които държат пари при нея;
така се получи огромен разход, който балансът на ЕЦБ не може да покрие.
Дори Бундесбанк отчита рекордни загуби заради тази система — и това е ясен сигнал, че проблемът е структурен, а не временен.
Истината: Централните банки не са търговски дружества, но печалбите им са важни за бюджета. Сега България печели от БНБ; в еврозоната ще сме зависими от загубите на ЕЦБ — това са средства,, които бюджетът губи, а не просто „счетоводни записи“.
МИТ 3: „Валутният борд е колониална схема, наложена отвън, защото не можем сами да управляваме парите си“
ФАКТ: Да, България въведе валутния борд през 1997 г. заради вътрешна криза и хиперинфлация, причинени от безконтролно печатане на пари и финансиране на правителствения дефицит чрез БНБ. Но:

Бордовата система се управлява от самата БНБ – не получаваме ежедневни инструкции отвън.
Валутният борд е ефективен инструмент за дисциплиниране на политиците и осигуряване на финансова стабилност — не само в бивши колонии, а и в успешни примери като Естония (преди еврото), Хонконг или Сингапур.
В еврозоната държавите също нямат собствена парична политика, а се подчиняват на ЕЦБ – те на практика са в система управлявана отвън, където България ще има минимален глас.
Истината: Валутният борд не е „колониална опека“, а механизъм, който България сама избра, за да озапти политическата безотговорност. Еврозоната също е система без национална парична политика — но там решенията ще се взимат отвън, а не в БНБ.
МИТ 4: „Валутният борд може лесно да бъде премахнат от парламента — значи е рисков и несигурен“
ФАКТ: Субсидиарност и отчетност: Валутният борд е уреден със закон от българския парламент — избрани от хората представители, които носят политическа отговорност пред гражданите. Решенията се взимат близо до хората, а не в далече във Франкфурт.
Емпирически успех: Бордът работи успешно вече над 27 години. Никое правителство или партия не е посмяло да го пипа, защото той е гарант за финансова дисциплина и стабилност — дори през кризи (глобалната финансова криза, КТБ, Гърция, Ковид и т.н.)
Истинският риск е премахването му: С еврото бордът ще бъде изцяло заменен от общата рамка на еврозоната, която дава на политиците по-широки възможности да трупат дългове.
Поправката от 2020 г.: Когато влязохме в ERM II, в чл. 29 от Закона за БНБ беше записано, че фиксираният курс лев/евро вече зависи от европейски решения, а не само от България. Това е на практика отслабване на борда.
Истината: Бордът не е слаб, защото зависи от българския парламент. Напротив — той осигурява локална отчетност и финансова дисциплина. Слабостта дойде от прехвърлянето на решенията навън след 2020 г., а с еврото този процес ще приключи изцяло.
МИТ 5: „С еврото и Банковия съюз повече няма да има банкови кризи като КТБ, няма да се спасяват банки с държавни пари, а ще сме защитени от европейските механизми.“
ФАКТ: Европейските механизми не са гаранция срещу банкови фалити или публично спасяване.
Примери за банки, спасени с пари на данъкоплатците (въпреки европейския надзор):
Banca Popolare di Bari → €900 млн.
Banca Carige → €3 млрд.
Caixa Geral de Depósitos → €3,9 млрд.
Monte dei Paschi di Siena → €5,4 млрд.
Cyprus Cooperative Bank → €6,1 млрд.
Norddeutsche LB → €7,9 млрд.
Veneto Banca & Banca Popolare di Vicenza → €16,8 млрд.
Само Banco Popular (Испания, 2017) беше спасена чрез европейския механизъм (BRRD), без пари на данъкоплатците.
SRM и SRF:
SRM (Единен механизъм за преструктуриране) решава кои банки да спасява, но България няма да има реално влияние там.
SRF (Единен фонд за преструктуриране) трябва да достигне €77 млрд. до 2030 г. Българските банки ще започнат да внасят в него, но ако парите не стигнат, държавата поема остатъчния риск.
ELA (Emergency Liquidity Assistance):
Това е спешна ликвидна помощ, одобрявана от ЕЦБ.
Малки държави като България нямат тежест в решенията на ЕЦБ и могат да останат без достъп в кризисни моменти (пример: Гърция, 2015 г.).
Истината: С присъединяването си България влиза в система с доказани слабости, поема финансови рискове без достатъчен контрол и остава зависима от решения на ЕЦБ, които не са автоматично в наша полза.
МИТ 6: „В Банковия съюз е невъзможно прането на пари, защото ЕЦБ контролира всичко.“
ФАКТ: Борбата с прането на пари (AML) не е в правомощията на ЕЦБ — тя отговаря само за надзора върху стабилността на банките (капитал, ликвидност), а AML остава в ръцете на националните органи. Освен това в ЕС се подготвя централна AML агенция (AMLA), която ще следи всички държави, независимо от валутата им.
Примери за големи скандали с пране на пари в страни от еврозоната и под ЕЦБ надзор:
ABLV Bank → закрита след разследване от САЩ за пране на пари
Danske Bank → $200 млрд. изпрани от руски олигарси
FBME Bank → закрита заради връзки с международна престъпност и тероризъм
ING → €675 млн. глоба за пропуски в AML контрола
Nordea → €95 млн. глоба за слабо AML спазване
Pilatus Bank → закрита, шефът ѝ арестуван в САЩ
Satabank → закрита заради разследване за пране на пари
Société Générale → $1,3 млрд. глоба заобикаляне на санкции и AML пропуски
Versobank → лиценз отнет заради AML нарушения
Истината: Влизането в еврозоната не носи автоматично „чисти“ банки. ЕЦБ няма пълномощия за AML — успехът зависи от националния контрол и ефективността на общоевропейската регулаторна рамка.
МИТ 7: „ЕЦБ и национални банки като БНБ не могат да финансират държавен дълг в еврозоната, защото това е строго забранено.“
ФАКТ: Да, чл. 123 от Договора за функционирането на Европейския съюз (ДФЕС) забранява на ЕЦБ и национални банки (като БНБ, ако България влезе в еврозоната) да купуват директно държавен дълг. Но покупката на облигации на вторичния пазар е позволена от Съда на ЕС, което дава възможност за индиректна подкрепа на държавите и заобикаляне на тази забрана (решения Gauweiler от 2015 год и Weiss от 2018 на СЕС)
Германският конституционен съд не се съгласи с европейския съд и критикува ЕЦБ, че не е анализирала достатъчно икономическите ефекти на програмите си за изкупуване на дълг; Според немците политиката на ЕЦБ води до „зомби фирми“ – компании, които оцеляват само заради евтини кредити, вместо да фалират; създава се имотен балон, защото ниските лихви покачват цените на имотите, а и се насърчава липса на финансова дисциплина в държавите, тъй като лесният достъп до финанси чрез изкупуване на дълг намалява стимулите за фискални реформи
Истината: Забраната за финансиране на държавен дълг се заобикаля чрез покупки на вторичния пазар, както потвърждават Gauweiler и Weiss. Германските съдии убедително критикуват ЕЦБ за липса на анализ и водената от нея политика.
Анализ на Стефчо Станев: 7 разбити мита за еврозоната
- Тази медия използва изображения създадени от Изкуствен Интелект.
ПОДХОДЯЩА МУЗИКА ЗА ЛЮБИТЕЛИТЕ НА ЙОГА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ
ПАРИ
МОЖЕШ ДА ПЕЧЕЛИШ 10 000 ЕВРО НА МЕСЕЦ И ВЪПРЕКИ ТОВА ДА СИ РОБ НА САМИЯ СЕБЕ СИ!
Богатството не се измерва само с това колко печелиш, а с това колко успяваш да задържиш, управляваш и умножиш.
Има три основни финансови правила, които не губят своята стойност с времето.
1. ПЪРВО ПЛАТИ НА СЕБЕ СИ.
Отделяй поне 10% от доходите си. Не спестявай това, което остава след разходите. Планирай разходите си така, че да можеш да спестяваш.
2. НАКАРАЙ ПАРИТЕ СИ ДА РАБОТЯТ ЗА ТЕБ.
Не е достатъчно просто да печелиш. Създавай активи, които генерират доход, вместо единствено да увеличаваш разходите си с всеки следващ ръст на заплатата.
3. ПАЗИ ТОВА, КОЕТО СИ ИЗГРАДИЛ.
Не инвестирай в неща, които не разбираш. Не преследвай бързи печалби, без да оцениш риска. Понякога най-добрата инвестиция е тази, от която си се отказал.
Из – „Най-богатият човек във Вавилон“ – уникална книга приложима в днешно време!
Истинската финансова свобода не започва с висок доход, а с финансова дисциплина.
Можеш да имаш висок стандарт на живот, скъпа кола и луксозен дом, но да продължаваш да работиш единствено за поддържането им.
Бих добавила от себе си – ЯСНО ПОСТАВЕНИ ЦЕЛИ И ЗВЕРСКА ДИСЦИПЛИНА!
Споделете мнението си в коментарите! 👇
СЪВЕТИ ЗА РОДИТЕЛИТЕ
ПРИКАЗКИ ЗА ДЕЦА
ПЕСНИ ЗА ДЕЦА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ
ПАРИ
Длъжни ли са търговците да поддържат ПОС терминали❓️
Длъжни ли са търговците да поддържат ПОС терминали❓️
Безкасовите плащания са удобство и ни пестят разходи от таксите за теглене от банкомат, затова все повече потребители преминават към тях.
Навикът да плащаме с карта или през приложение обаче може да ни сблъска с изненадата, че не всички търговци разполагат с ПОС терминал. Това е така, защото повечето от тях нямат такова задължение по закон, а таксите за трансакциите се поемат от тях.
Законът в България вменява задължение за поддържане на ПОС терминал само на наведенията с две и повече звезди, но не и на магазините, например. Следователно, ако търговецът предлага възможност за плащане с карта, той може да определи условия за това.
Добрите търговски практики обаче предполагат потребителите да бъдат своевременно информирани за важните условия при продажбите в обекта.
Ако търговецът реши да въведе изискване за достигане на минимална сума за плащане с карта, той е в прявото си. Но поставянето на предупредителна табела с информация за това се разглежда като добра практика и застраховка за самия него.
В противен случай, ако клиентът научи в движение за подобно ограничение, може да се създаде ситуация с хипотеза за нелоялна практика.
Споделете мнението си в коментарите! 👇
СЪВЕТИ ЗА РОДИТЕЛИТЕ
ПРИКАЗКИ ЗА ДЕЦА
ПЕСНИ ЗА ДЕЦА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ
ПАРИ
⚠️ До 𝟐𝟎𝟑𝟎 г. НАП спира да проверките по документи. Ще вижда счетоводството ти НАЖИВО – по продукти, по сметка, по фактури. Всеки ден. 📊Всичко!
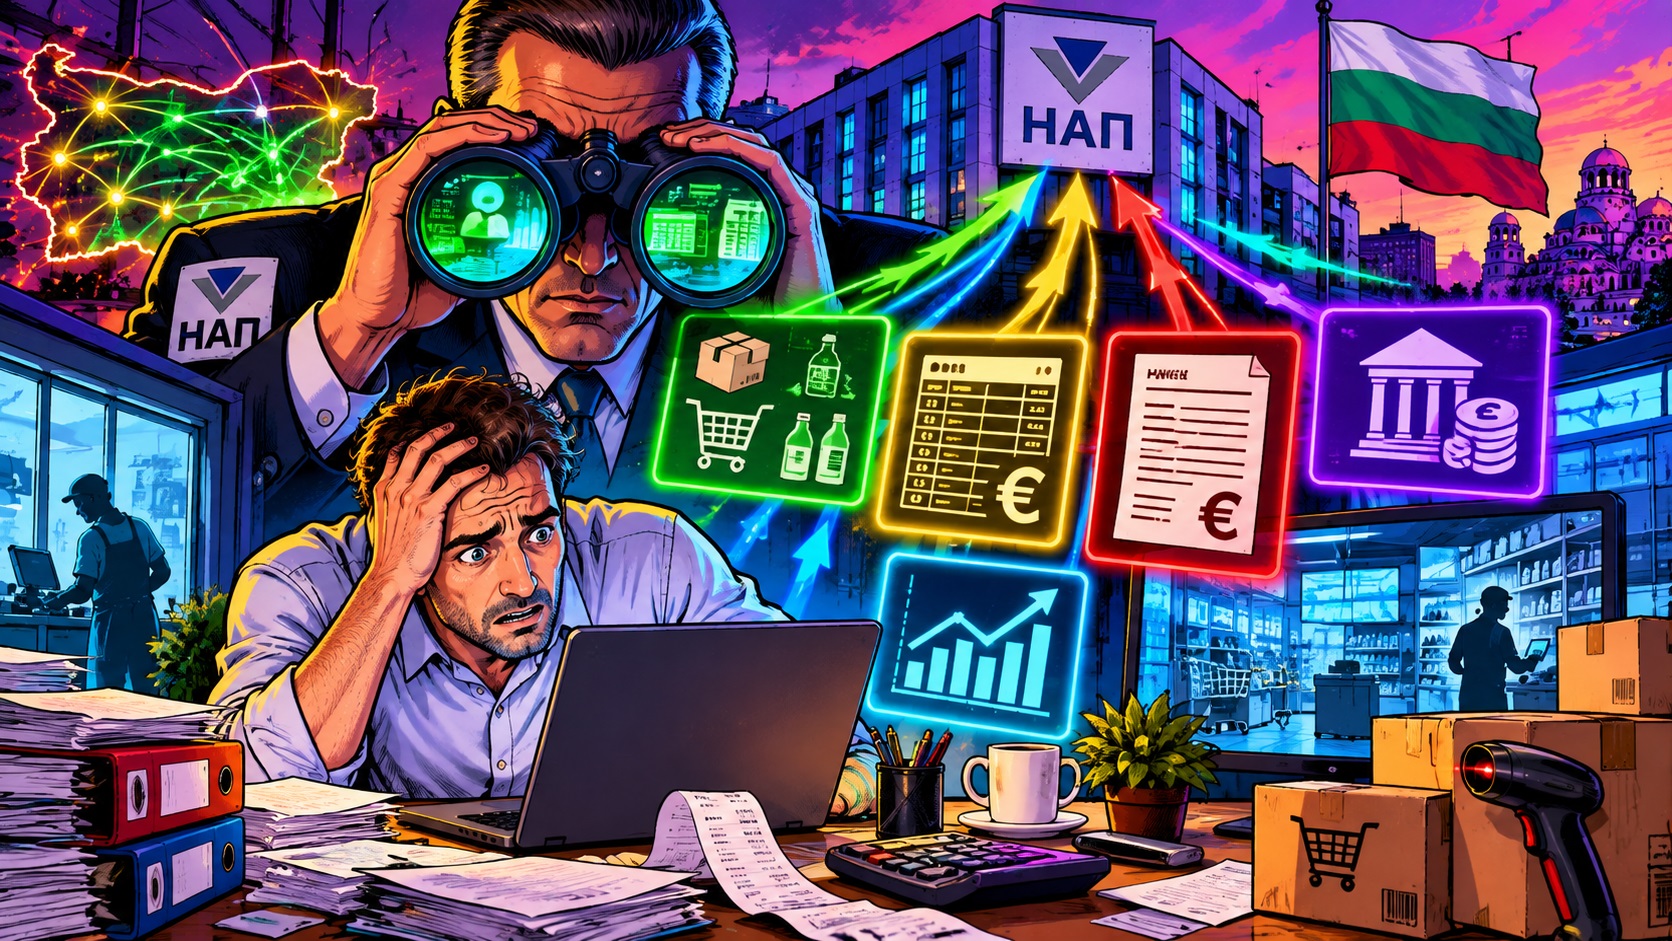
До 𝟐𝟎𝟑𝟎 г. НАП спира да проверките по документи. Ще вижда счетоводството ти НАЖИВО – по продукти, по сметка, по фактури. Всеки ден. 📊 Всичко!
Фирма, която подреди сметкоплана и себестойността си СЕГА, ще посрещне новото изискване готова. Фирма, която го остави разхвърляно, ще го открие късно – под натиск на краен срок от НАП. ⏳
Тук обаче е уловката, която малко хора виждат: 🔍

SAF-T НЕ анализира нищо – само ПОКАЗВА вече готовия резултат от дейността ти.
На НАП не му пука дали губиш 𝟓% или 𝟐𝟓% марж.
Той ще иска ДОКЛАД, не диагноза – скритите загуби продължават да се влачат с фирмата, невидими и за НАП, и за теб. 🙈
Ето и уловката: ако тръгнеш да си “подреждаш къщичката” ПОСЛЕ, докато вече се отчиташ по SAF-T – промяната спрямо предишни подадени файлове ще се види веднага.
Точно това несъответствие може даже и да предизвика данъчна проверка. 😳
Затова прозорецът за промяната е СЕГА, преди да влезеш в задължението за подаване на файла в НАП, защото после самото подреждане може да стане риск, не подобрение. ✅
Ако разпознаваш ситуацията при теб – пиши ми на лично съобщение.
Споделете мнението си в коментарите! 👇
СЪВЕТИ ЗА РОДИТЕЛИТЕ
ПРИКАЗКИ ЗА ДЕЦА
ПЕСНИ ЗА ДЕЦА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ
МОЖЕШ ДА ПЕЧЕЛИШ 10 000 ЕВРО НА МЕСЕЦ И ВЪПРЕКИ ТОВА ДА СИ РОБ НА САМИЯ СЕБЕ СИ!
Фриц си призна, че неговата първостепенна задача е прането на пари във фашистка Украйна
🚨 Началото на края: Защо човекът на Тръмп кацна в Русия и какво се готви за Украйна 🚨
“ОПИТАЙТЕ ДА ЗАМРАЗИТЕ И ЕДИН ДОЛАР И ЩЕ ВИ УНИЩОЖИМ”
🔒 ПО-СКЪПО ПЪТУВАНЕ И ВЕЧЕРНИ ЧАСОВЕ – НАКЪДЕ ВЪРВИ СВОБОДНА ЕВРОПА?
ВЕЛИКАТА ЦИВИЛИЗАЦИЯ, СИМВОЛЪТ НА ПРОГРЕСА РУХНА ПРЕД ОЧИТЕ МИ, САМО ЗА ДВЕ СЕДМИЦИ!
Защо да не гоните котка, ако се гали в краката ви
Помагам на майка ми финансово, но жена ми и тъща ми са категорично против, как да постъпя
Кеворк я разкости: ПКП, вместо да се скрие в Джендема, сипе заплахи
Марионетното правителство в Германия с упорито усърдие унищожава промишлеността

Ще се стовари ли с пълната си сила делото „RICO“?

И доказалата, че е неграмотна Ризова падна жертва на Барбароса

Франция остана без ток, включително фестивалът в Кан

Франция остана без ток, включително фестивалът в Кан

Франция остана без ток, включително фестивалът в Кан
Само в България можеш да взимаш 700–800 евро заплата … и да живееш като герой от филм с бюджет на Холивуд 😂
Само в България можеш да взимаш 700–800 евро заплата … и да живееш като герой от филм с бюджет на...
А, ако Русия спре да ни помага за АЕЦ “Козлодуй”
1. “Росатом” спира да поддържа и доставя части за АЕЦ “Козлодуй”, като единственият ангажимент на руската държавна компания от тук...

Инцидента с ударените кораби в наши води
Днес цяла България обсъжда ситуацията с инцидента с ударените кораби в наши води, единият от тях потъна край Бяла. След...
Радев постави “Дядо Йоцо” да гледа, “… идва ли, Дядо Иван”?
Премиерът Румен Радев: Руски дронове са навлезли в българското въздушно и морско пространство и са атакували два търговски кораба в...


Войната вече е на прага ни
“Между плажчета и други лиготии, минавам да кажа, че снощи, в 3 през нощта, тътенът от взривените дронове/кораби, се чу...
“ОПИТАЙТЕ ДА ЗАМРАЗИТЕ И ЕДИН ДОЛАР И ЩЕ ВИ УНИЩОЖИМ”
💥 КАКВО КАЗА РИЯД НА ЕВРОПА? „ОПИТАЙТЕ ДА ЗАМРАЗИТЕ И ЕДИН ДОЛАР – И ЩЕ ИЗТЕГЛИМ ПАРИТЕ СИ ЗА 24...


🔥 ПАРАДОКСЪТ НА ДЪЛГА: Държавата харчи като drogirana, а бизнесът умира! 📉
Във видеото ви показвам защо улиците във Франция горят. Причината не е просто политика – причината е, че десетилетия наред...
Силата от Москва
Човекът вдясно на първата снимка се казва Сурков, Владислав Юриевич.Това е християнското му и ме, когато, съвсем малък, майка му...
Край на еврото за Украйна
Филипо предложи спиране на френското финансиране за Киев: … РАЗРУХА! СТИГА! КРАЙ НА ЕВРОТО ЗА УКРАЙНА! – беснееше той. Флориан...


🇷🇺ИНТЕРВЕНЦИЯ
Нашите „десничари“ обичат да повтарят, че братска, християнска Европа иска само най-доброто за Русия, докато проклетите болшевики съсипват страната. Но...


СЛЕД КАТО КРЕМЪЛ ПРЕДУПРЕДИ НАТО, ЧЕ АКО ПОСЕГНАТ НА КАЛИНИНГРАД, ЩЕ ОТГОВОРИ С ЯДРЕНО ОРЪЖИЕ, ЛУНАТИКЪТ РЮТЕ ДАДЕ ПРЕСКОНФЕРЕНЦИЯ И ПРИЗОВА ДЪРЖАВИТЕ ЧЛЕНКИ ДА ОБВИНЯВАТ ЗА ВСИЧКО РУСИЯ!
„Винаги когато е възможно – когато сте сигурни или почти сигурни, че руснаците стоят зад нещо – директно търсете отговорност...
ЛАВРОВ ПРЕД СЪВЕТА ЗА СИГУРНОСТ : Украйна можеше да остане в границите си от 1991 г., ако европейците бяха потиснали вековния си инстинкт да лъжат.
Русия няма да прави пауза в специалната си военна операция заради преговори с Украйна в какъвто и да е формат....
Тръмп обяви „мащабна сделка“ за закупуване на евтини беларуски торове вместо канадски
В понеделник Тръмп обяви „мащабна сделка“ за закупуване на евтини беларуски торове вместо канадски. Няколко часа по-късно беларуският президент заяви,...


🚨 АРЕСТ В РУМЪНИЯ: Задържаха Калин Джорджеску! 🚨
Глобалисткият режим в Букурещ започна брутална разправа с опозицията! Тази сутрин бе задържан бившият кандидат за президент Калин Джорджеску –...

‼️🔥 Путин ли разби Европа? ‼️
Решение, след което Европа осъзна, че е загубила! 🇷🇺🔥 Материалът, който трябваше да остане в тайна, сега изтече.Путин обяви едно-единствено...

На фронта в Украйна е унищожена на голяма група “азовци”.
Тези самоотвержени герои били обединени в специална внушителна диверсионна група,която също специално е била облечена в руски униформи,съответстващи на една...

Бандеровците нанесоха терористични удари по Русия
БУКВАЛНО ЧАСОВЕ СЛЕД СПОРАЗУМЕНИЕТО ЗА ДОСТАВКИ НА ПЕТРОЛ И ДИЗЕЛ МЕЖДУ ВАШИНГТОН И МОСКВА И СЛЕД ИЗГОНВАНЕТО НА УКРАИНСКАТА ДЕЛЕГАЦИЯ...
🚨 ЗАБРАНЕНОТО ОРЪЖИЕ! КИТАЙ ПРЕДОСТАВЯ НА ИРАН НАЙ-СМЪРТОНОСНИЯ СИ ПОДАРЪК И УЖАСЯВА ИЗРАЕЛ ⚠️💥🚀👀
Тайно оръжейно споразумение, което разтърсва основите на Близкия изток и предизвиква паника в командните центрове на Тел Авив! Разкрития и...

Масква предупреди преди 2 мекеца, бандеровците чак сега се сетиха да бягат
Киев бяга от ” хубавата” политиката на Зеленски ..посолства се готвят и те да “бягат” от Киев …руснаците работят хорошо...
Geran-5 — новият руски дрон камикадзе. Заместителят на крилатите ракети? 🇷🇺
Руският дрон Geran-5 представлява критична еволюция в конфликта в Украйна, позиционирайки се стратегически като хибрид между дрон камикадзе за еднопосочна...