ПАРИ
Китай изкупува злато, САЩ потъват в дългове

Глобална криза на хоризонта: Китай изкупува злато, САЩ потъват в дългове.
Глобалната финансова система навлиза в етап на безпрецедентно напрежение: Китай тайно купува огромни количества злато, американският фондов пазар е надценен, а балонът на изкуствения интелект се раздува до опасни размери. На този фон експерти предупреждават за възможен нов крах, сравним с кризата от 2008 г. или дори по-тежък — резултат от дълговата спирала на САЩ, геополитическите конфликти и диверсификацията на световните резерви далеч от долара.
В проекта си „Основни насоки за развитие на руския финансов пазар“ Банката на Русия предупреждава за възможна световна финансова криза. Мащабът ѝ може да бъде сравним с този на световната криза от 2007–2008 г. Регулаторът нарича този сценарий рисков.

При стресов сценарий, глобалният икономически растеж на практика би спрял. Кризата може да бъде предизвикана от високи лихвени проценти и „натрупани дисбаланси във финансовата система“.
„Ерата на глобализацията, изградена върху разделението на труда и широкото сътрудничество, отстъпва място на период, в който страните все повече се фокусират върху въпросите на конкуренцията и ограничаването на достъпа на конкурентите до техните икономики и технологии. Вместо единно, взаимосвързано пространство се появяват регионални блокове, а светът става все по-фрагментиран“, обяснява Централната банка.
Ако се материализира най-лошият сценарий, кризата може да бъде сравнима със събитията от 2008 г., включително дълбока рецесия, падащи цени на петрола и сривове на фондовия пазар. Държавите, които биха могли да бъдат сериозно засегнати от световната криза, включват Съединените щати и еврозоната.
Ситуацията в американските финанси до голяма степен определя световните финансови пазари. Междувременно анализатори от американския банков конгломерат Goldman Sachs Group прогнозират, че американският фондов пазар, който в продължение на много години изпреварваше останалия свят по растеж, ще падне до последно място през следващите години.

Goldman Sachs наскоро публикува прогнозата си за годишната доходност на фондовия пазар в световен мащаб. Анализаторите прогнозират, че американският пазар ще има доходност от 6,5% годишно през следващото десетилетие, което е най-лошият показател в света.
Екип от анализатори на Goldman Sachs , воден от Питър Опенхаймер, заяви, че стойността на американските акции е надценена, което прави спада им неизбежен.
Председателят на Rockefeller Capital Ручир Шарма смята, че американският фондов пазар ще се срине още през 2026 г., тъй като инвеститорите започват да „наказват САЩ за нарастващите им дългови проблеми“.
В статия във Financial Times , председателят на Rockefeller Capital заяви, че вярва, че американският фондов пазар скоро може да се представи по-зле от световните си конкуренти, нарушавайки дългогодишната тенденция за по-добро представяне на американския пазар.
Той изчислява, че водещите американски акции биха могли да се представят под световния пазар с около 10% през следващата година, което представлява много по-лошо представяне, отколкото през 2024 г., когато водещите американски акции се представиха над пазара с около 20%.

Повече от половината от анкетираните от Bank of America глобални инвеститори заявиха, че годините на превъзходно представяне за американските акции са към своя край, като мнозинството от анкетираните в проучването на Bank of America вярват, че международните акции ще се представят превъзходно през следващите години.
Междувременно общата пазарна капитализация на световните фондови борси достигна 150 трилиона долара, което е исторически връх. Тя расте въпреки очевидните геополитически сътресения и търговската война на САЩ с останалата част от света. Фондовите пазари отбелязват рекорден растеж навсякъде: в Германия, Полша, Южна Корея и Бразилия.
Един от ключовите пазари, в които инвеститорите инвестират, е изкуственият интелект, а анализаторите оценяват този инвестиционен цикъл като безпрецедентен. Инвеститорите преследват бързи печалби: изкуственият интелект в момента е във възход, което означава, че има потенциал за печалба, дори и само краткосрочна и спекулативна. Но способни ли са компаниите, залагащи на изкуствен интелект, да генерират печалби?

Всъщност това е силно съмнително.
По-голямата част от растежа на индекса S&P 500 се дължи на компании, занимаващи се с изкуствен интелект.
Нарастващото господство на компаниите, задвижвани от изкуствен интелект, означава, че свиващият се кръг от технологични гиганти сега представлява лъвския пай от портфейлите на повечето инвеститори.
Както посочва JPMorgan , само 41 акции, свързани с изкуствения интелект – около 8% от индекса – сега представляват рекордните 47% от общата пазарна капитализация на S&P 500. За сравнение, останалите 459 акции, представляващи 92% от индекса, представляват само 53% от пазарната му капитализация.
Според JPMorgan, кохортата, свързана с изкуствения интелект, включва 29 големи компании за изкуствен интелект, като Nvidia (NVDA), Microsoft (MSFT), Apple (AAPL), Alphabet (GOOGL) и Amazon (AMZN).
„47% от капитализацията на индекса е концентрирана в една тема: изкуствен интелект “ , отбелязва финансовият анализатор Джим Бианко. „Това е уникално и представлява най-значителната концентрация около една тема в историята.“

В същото време много компании с изкуствен интелект са нерентабилни.
S&P 500 е борсов индекс, състоящ се от кошница от 500 избрани публични компании с най-голяма пазарна капитализация, търгувани на американските фондови борси.
По данни на Conference Board, 72% от компаниите от S&P 500 посочват изкуствения интелект като значителен риск през 2025 г., което е с 58% повече от миналата година и с 12% повече през 2023 г. Тази промяна отразява как използването на изкуствен интелект в бизнеса се е развило от експериментален етап до широко разпространение, се казва в доклада на организацията.
Според Американския съвет за конференции на неправителствените организации, компаниите за S&P са най-загрижени за репутационните рискове, свързани с изкуствения интелект; 38% от тях посочват потенциални репутационни заплахи от изкуствения интелект.
Четиридесет и пет компании посочват рискове, свързани с „внедряването и приемането“, като например прекалено обещаващи проекти, свързани с изкуствен интелект, или неспособност на изкуствения интелект да отговори на очакванията, а 42 компании заявяват, че взаимодействието на изкуствения интелект с потребителите представлява риск.

Една от всеки пет компании от S&P споменава заплахите за киберсигурността, свързани с изкуствения интелект, като риск в годишните си отчети. Четиридесет компании просто посочват, че киберсигурността като цяло е риск, 18 посочват рискове, свързани с организации или доставчици на трети страни, а 17 посочват риска от нарушения на данните.
Компаниите също така очакват потенциални рискове, свързани с неспазване на разпоредбите за изкуствения интелект. Четиридесет и една компании посочиха „променящите се разпоредби и несигурността“ като рискова област, а няколко конкретно споменаха законодателството на ЕС за изкуствения интелект, което предвижда строги санкции за неспазване.
Глобалната надпревара за доминация на изкуствения интелект се ускорява, изисквайки все по-големи терабайти данни, гигавати електроенергия и стотици милиарди долари инвестиции в технологично развитие.
Печалбите обаче остават ниски и някои икономисти предупреждават за задаващ се балон. Анди Ву, доцент по бизнес администрация в Харвардското бизнес училище, отбелязва, че макар обещанието на изкуствения интелект да е ясно, потенциалната възвръщаемост на тези мащабни инвестиции остава неясна. Докато някои са склонни да плащат малка месечна такса за ChatGPT, приходите от абонамент е малко вероятно да покрият разходите за мащабиране на технологията.
„Проблемът е, че генеративният изкуствен интелект днес има високи разходи и ниска възвръщаемост “, казва Ву. „Няма да се изненадам, ако се изправим пред разплата през следващите години. Най-раздутите компании за изкуствен интелект търпят огромни загуби и повечето все още са далеч от рентабилност.

OpenAI и други компании ще трябва да продължат да привличат инвестиции, за да се задържат на повърхността. За да привлекат бъдещи инвеститори, те ще трябва да продължат да нарастват стойността си до безпрецедентни нива . “
Анализаторите на Goldman Sachs посочват, че пазарният шум около изкуствения интелект рискува да повтори краха на дот-ком балона от началото на 2000-те.
Дот -ком балонът е икономически балон, който съществува от 1995 г. до началото на 2000-те години, през който цените на интернет акциите, включени в индекса NASDAQ Composite, се покачват с повече от 400%. През 2002 г. балонът се спуква, като цените на акциите падат с приблизително 77%, а и не всички компании оцелеват след срива.
Доминик Уилсън, старши съветник в изследователската група за глобални пазари на Goldman Sachs , и Вики Чанг, специалист по макроикономически изследвания, написаха в бележка до клиентите, че акциите все още не изглеждат сякаш преживяват момента от 1999 г. Те обаче заявиха, че рисковете бумът на изкуствения интелект да наподоби шумотевицата от 2000-те години изглежда нарастват.

„Виждаме нарастващ риск дисбалансите, натрупани през 90-те години на миналия век, да станат по-видими с разширяването на бума на инвестициите в изкуствен интелект. Напоследък се усещат ехото от повратната точка, характерна за бума през 90-те години на миналия век“, отбелязват банкови анализатори, добавяйки, че търговията с акции на компании с изкуствен интелект сега изглежда подобно на това, което правеха технологичните акции през 1997 г., няколко години преди балонът да се спука.
Уилсън и Чанг идентифицираха няколко предупредителни знака, предшестващи краха на дот-ком компаниите в началото на 2000-те, на които инвеститорите трябва да обърнат внимание: пик в инвестиционните разходи, спад на корпоративните печалби, нарастващ корпоративен дълг, намаляване на лихвените проценти от Федералния резерв на САЩ и разширяване на кредитните спредове.
Кредитният спред е ключов индикатор на финансовия пазар, отразяващ разликата между лихвения процент, който банката начислява на кредитополучателя, и лихвения процент, по който тя заема средства. Този индикатор е важен показател за състоянието на икономиката, банковото представяне и нивото на кредитен риск.
Според анализатори на Goldman Sachs , балонът на изкуствения интелект може да продължи да се надува за кратко време, но в крайна сметка ще се спука. Goldman Sachs вижда признаци на ранен балон и „кръгова икономика“ в екосистемата на изкуствения интелект.
Един от ключовите показатели за нестабилността на световния финансов пазар, базиран на доминацията на щатския долар, е мащабното и тайно закупуване на злато от Китай.
Нерегистрираните покупки на злато от Китай може да са повече от десет пъти по-високи от официалните данни. Това търсене може да е основната причина за рекордната цена на благородния метал, според Financial Times (FT) , позовавайки се на анализатори от френския финансов конгломерат Société Générale.
Анализаторите отдават подобни покупки на тихия опит на Китай да диверсифицира икономиката си, отдалечавайки се от щатския долар.
„Китай купува злато като част от стратегията си за дедоларизация“, каза Джеф Къри, главен енергиен стратег в Carlyle .
Анализаторът отбеляза, че дори не се опитва да гадае колко злато купува Китайската народна банка. „За разлика от петрола, който може да бъде проследен чрез сателити, това е невъзможно със златото. Просто е невъзможно да се знае къде отива всичко и кой го купува“, обясни той.
Според публични данни, покупките на злато от Банката на Китай тази година са били изключително ниски – 2,2 тона през юни и по 1,9 тона през юли и август. Това обаче е толкова малко, че повечето участници на пазара отхвърлят информацията като индикативна, отбелязва FT.
Анализатори от Société Générale са изчислили, въз основа на данни за търговията, че общите покупки на злато от Китай тази година биха могли да достигнат 250 тона, или повече от една трета от световното търсене на централната банка.
Брус Икемизу, директор на Японската асоциация на пазара на кюлчета, изчисли, че настоящите златни резерви на Китай възлизат на близо 5000 тона, което е двойно повече от нивото, публично обявено от правителството.
Мащабът на предполагаемите нерегистрирани покупки на Пекин представлява предизвикателство за търговците, което затруднява прогнозирането на бъдещите движения на цените, съобщава FT.

Търговците са заявили пред изданието, че се обръщат към алтернативни източници на данни, за да оценят търсенето, като например поръчки за прясно отлети кюлчета от 400 унции с последователни серийни номера, които обикновено се произвеждат в Швейцария или Южна Африка и се доставят през Лондон до Китай. Тези данни биха могли да послужат като потвърждение за покупките на Пекин, казват източниците.
Тази година цените на златото достигнаха рекорди на фона на глобалната икономическа несигурност. Възходящата тенденция продължава. Към 14 ноември цените на златото достигнаха 4 180,3 долара за унция.
Китай не е единственият, който се отнася до недоверието си към щатския долар и внезапната си любовна афера със златото.
Според Световния златен съвет (WGC), през септември, на фона на рязко покачване на цените, централните банки по света са закупили 39 тона злато, което е рекорд за един месец от началото на годината. Обемите през септември са били със 79% по-високи от тези през август и с приблизително 27 тона по-високи от средногодишните.
„Ако американският фондов пазар се срине, това ще бъде един от най-предсказуемите финансови сривове в историята. Всички, от банкови ръководители до МВФ, предупреждават за твърде високите оценки на американските технологични компании.

Централните банкери се готвят за финансови проблеми; инвеститорите, които се прочуха, залагайки срещу високорискови ипотечни облигации през 2007-2009 г., се върнаха на пазара за поредната „голяма мечка“. Всеки признак на колебание, като например неотдавнашния малък седмичен спад на технологичния индекс NASDAQ, подхранва спекулациите, че пазарът е на ръба на колапса“, пише свързаното с Ротшилд списание The Economist .
„Затънахме в най-голямата дългова дупка в човешката история, но какво получихме в замяна? Можехме да направим съвсем различен избор, но вместо това буквално унищожихме бъдещето си. Сега е време за разплата и няма да е забавно “, пише американският икономически блогър Майкъл Снайдер.
Добавянето на нарастващия и заплашителен балон с изкуствения интелект към настоящия национален дълг на САЩ от 36 трилиона долара би било „мрачна“ ситуация не само за Америка, но и за цялата световна финансова система, която се основава на доминацията на долара.
Трудно е да се предвиди колко скоро може да избухне глобална финансова криза. Но никой не оспорва, че спускането в тази бездна е подготвено от американската технологична мафия и търговските войни, разгърнати от 47-ия президент на САЩ.
ПРИКАЗКИ ЗА ДЕЦА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ
ПАРИ
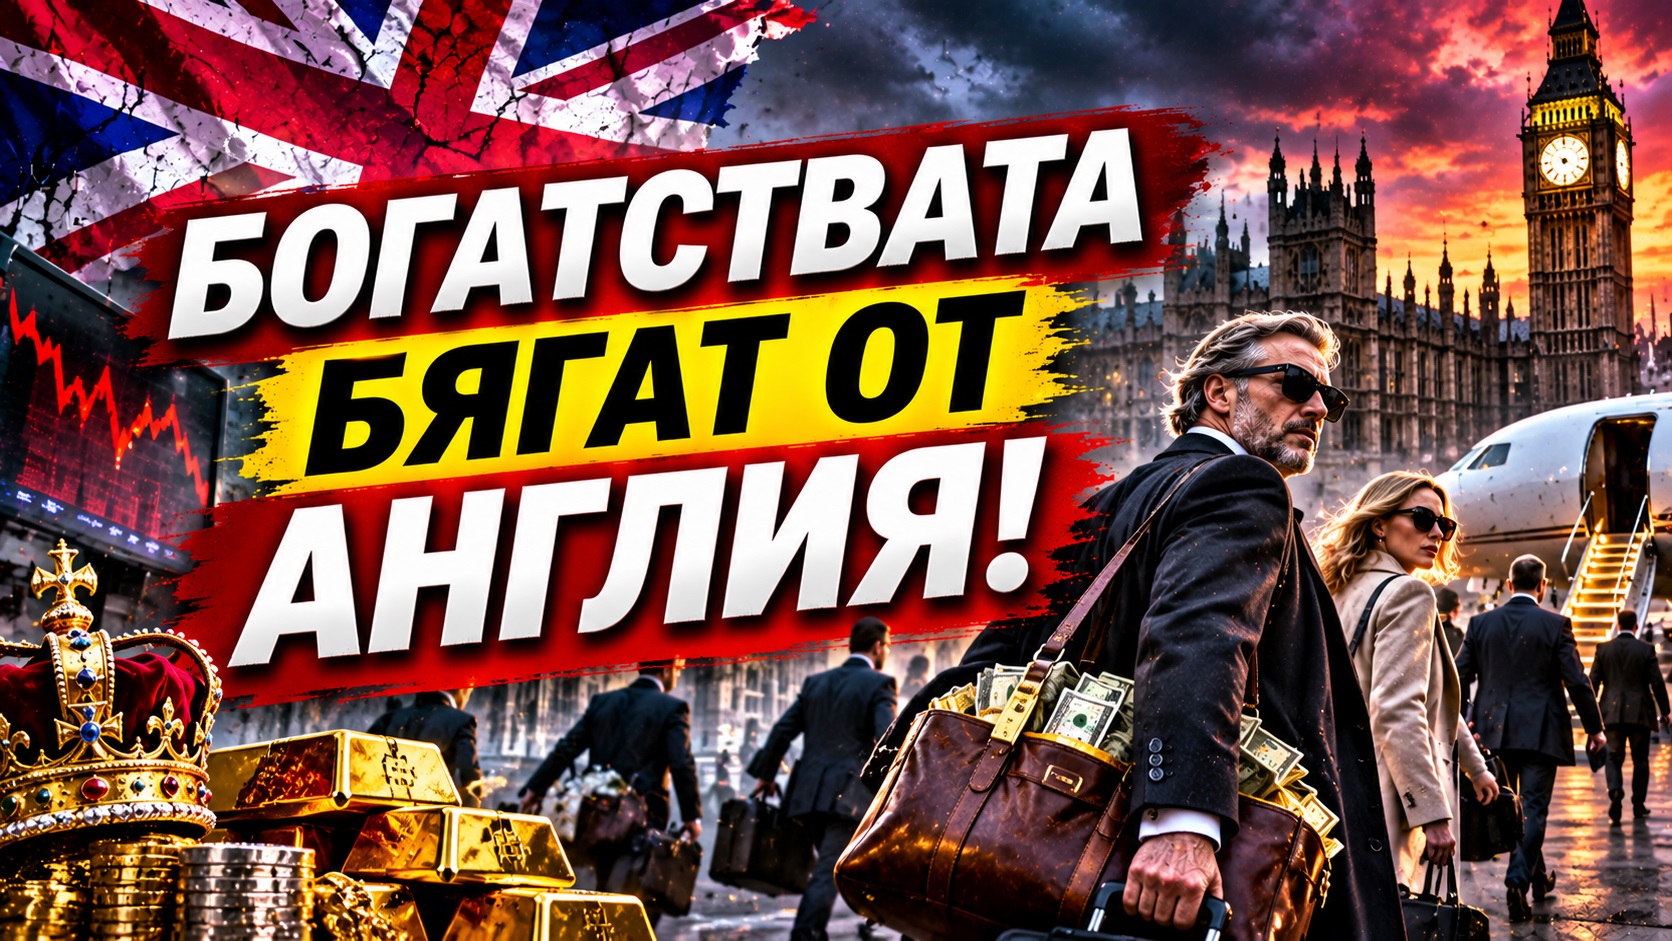
Свръхбогатите бягат от Лондон, отнасят $160 милиарда
Лондон дълги години беше неформалната столица на световните свръхбогати — град, в който руски олигарси купуваха имения в Мейфеър, индийски стоманени магнати живееха с данъчни привилегии, а арабски инвеститори наливаха милиарди в недвижими имоти.
Тази ера свършва. Данни от Bloomberg Billionaires Index показват за първи път мащаба на проблема: за последните две години от Великобритания са напуснали или разхлабили връзките си свръхбогати, чието общо богатство надхвърля $160 милиарда. Това е повече от комбинираното състояние на милиардерите, които са останали.
Какво предизвика бягството
Коренът на промяната е в едно данъчно правило, старо повече от 200 години: т.нар. non-dom статут (non-domiciled). Той позволяваше на заможни хора, които живеят във Великобритания, но са „с домицил” другаде, да не плащат данък върху доходите и капиталовите печалби, спечелени извън страната — в продължение на до 15 години.
Лейбъристкото правителство на Кийр Стармър обяви отмяната на този статут, а новите правила влязоха в сила на 6 април 2025 г. Сега чуждестранните доходи са освободени само за първите четири години. Освен това глобалните активи на бившите non-dom резиденти вече подлежат на британския 40-процентен данък наследство.
Резултатът: масово бягство.
Кои напускат
Списъкът на знаковите имена е дълъг:
Братята Дейвид и Саймън Рубен — имотни магнати с по $13,1 милиарда всеки — се преместиха в Монако през 2025 г.
Насеф Савирис, най-богатият египтянин — напусна Лондон след промените
Гийом Поза, основател на Checkout.com — също напусна
Норвежкият корабен магнат Джон Фредриксен затвори лондонския си офис и пусна имението си в Челси на пазара за £250 милиона
Исландският първи милиардер Тор Бьорголфсон избра Италия
Германският крипто инвеститор Кристиан Ангермайер — напусна след години в Лондон
Накъде отиват
Свръхбогатите не изчезват — просто се местят на по-гостоприемни места:
Монако — нулев данък върху доходите
Швейцария — ниско данъчно облагане за чужденци
ОАЕ (Дубай) — нулев данък, „златни визи”
Италия — фиксиран годишен данък от €200 000–€300 000 върху ВСИЧКИ чуждестранни доходи, независимо от размера, за срок до 15 години
Кипър — 0% данък върху дивиденти за non-dom резиденти
Числата
$160 милиарда общо богатство е напуснало Великобритания за 2 години (Bloomberg)
Прогнозата на OBR: 10 800 non-dom напускания годишно
Henley & Partners: около 16 500 милионери са напуснали или ще напуснат през 2025–2026
Институтът Adam Smith изчислява: отмяната на non-dom статута може да струва на Великобритания до £111 милиарда до 2035 г. и 44 000 работни места до 2030 г.
През 2024 г. 88 компании напуснаха Лондонската фондова борса
Какво означава това за Нидерландия
Нидерландия наблюдава тези процеси отблизо — и с основателна причина. Страната също е дискутирала промени в данъчното облагане на богатите (дебатът за Box 3), а нидерландският пазар на недвижими имоти вече усеща последиците от данъчна политика, която отблъсква инвеститори.
Един от уроците от британския опит: когато данъчната рамка се промени рязко, заможните хора се местят — и отнасят със себе си не само личните си данъчни приходи, но и инвестиции, работни места, благотворителност и цял икономически екосистем.
Холандски финансови анализатори от De Belegger отбелязват, че напускащите милионери от Великобритания чертаят модел, който може да се повтори и другаде в Европа, ако данъчните политики не балансират между справедливо облагане и конкурентоспособност.
Какво можете да знаете
Ако работите в международна компания с офис в Лондон, промените може да засегнат структурата на бизнеса и разпределението на служители.
За инвеститорите: Лондон губи привлекателност като финансов център, докато Амстердам, Дъблин и Люксембург печелят позиции.
Нидерландия привлече редица компании след Брекзит — тенденцията може да продължи.
Споделете мнението си в коментарите! 👇
СЪВЕТИ ЗА РОДИТЕЛИТЕ
ПРИКАЗКИ ЗА ДЕЦА
ПЕСНИ ЗА ДЕЦА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ
ПАРИ
МОЖЕШ ДА ПЕЧЕЛИШ 10 000 ЕВРО НА МЕСЕЦ И ВЪПРЕКИ ТОВА ДА СИ РОБ НА САМИЯ СЕБЕ СИ!
Богатството не се измерва само с това колко печелиш, а с това колко успяваш да задържиш, управляваш и умножиш.
Има три основни финансови правила, които не губят своята стойност с времето.
1. ПЪРВО ПЛАТИ НА СЕБЕ СИ.
Отделяй поне 10% от доходите си. Не спестявай това, което остава след разходите. Планирай разходите си така, че да можеш да спестяваш.
2. НАКАРАЙ ПАРИТЕ СИ ДА РАБОТЯТ ЗА ТЕБ.
Не е достатъчно просто да печелиш. Създавай активи, които генерират доход, вместо единствено да увеличаваш разходите си с всеки следващ ръст на заплатата.
3. ПАЗИ ТОВА, КОЕТО СИ ИЗГРАДИЛ.
Не инвестирай в неща, които не разбираш. Не преследвай бързи печалби, без да оцениш риска. Понякога най-добрата инвестиция е тази, от която си се отказал.
Из – „Най-богатият човек във Вавилон“ – уникална книга приложима в днешно време!
Истинската финансова свобода не започва с висок доход, а с финансова дисциплина.
Можеш да имаш висок стандарт на живот, скъпа кола и луксозен дом, но да продължаваш да работиш единствено за поддържането им.
Бих добавила от себе си – ЯСНО ПОСТАВЕНИ ЦЕЛИ И ЗВЕРСКА ДИСЦИПЛИНА!
Споделете мнението си в коментарите! 👇
СЪВЕТИ ЗА РОДИТЕЛИТЕ
ПРИКАЗКИ ЗА ДЕЦА
ПЕСНИ ЗА ДЕЦА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ
ПАРИ
Длъжни ли са търговците да поддържат ПОС терминали❓️
Длъжни ли са търговците да поддържат ПОС терминали❓️
Безкасовите плащания са удобство и ни пестят разходи от таксите за теглене от банкомат, затова все повече потребители преминават към тях.
Навикът да плащаме с карта или през приложение обаче може да ни сблъска с изненадата, че не всички търговци разполагат с ПОС терминал. Това е така, защото повечето от тях нямат такова задължение по закон, а таксите за трансакциите се поемат от тях.
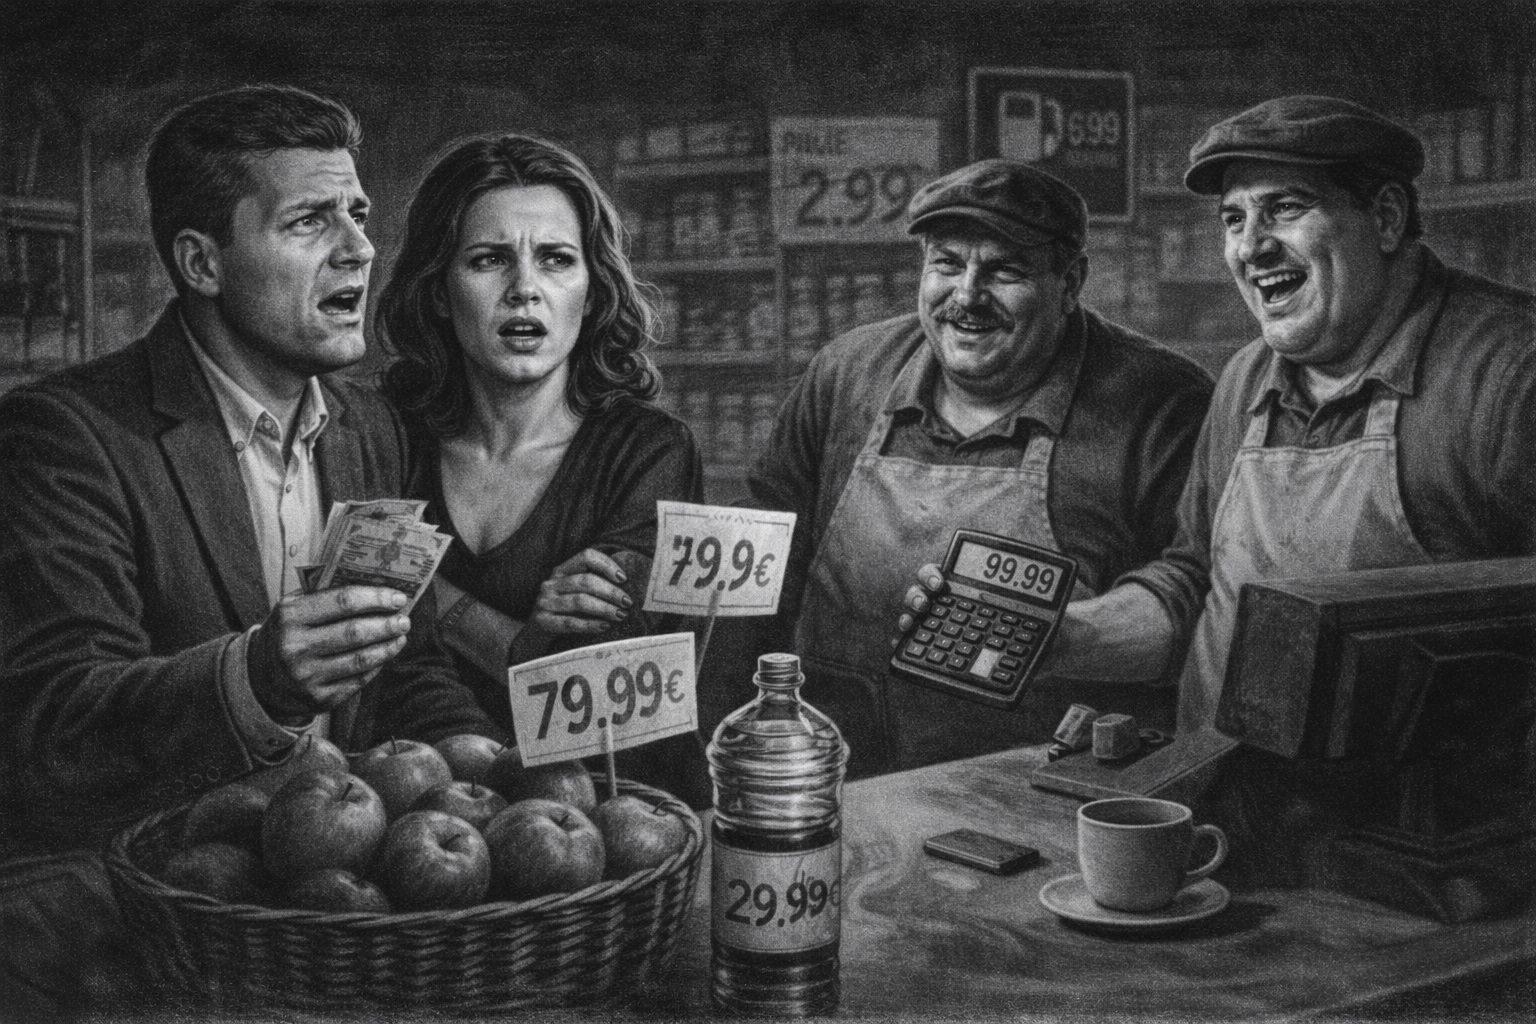
Законът в България вменява задължение за поддържане на ПОС терминал само на наведенията с две и повече звезди, но не и на магазините, например. Следователно, ако търговецът предлага възможност за плащане с карта, той може да определи условия за това.
Добрите търговски практики обаче предполагат потребителите да бъдат своевременно информирани за важните условия при продажбите в обекта.
Ако търговецът реши да въведе изискване за достигане на минимална сума за плащане с карта, той е в прявото си. Но поставянето на предупредителна табела с информация за това се разглежда като добра практика и застраховка за самия него.
В противен случай, ако клиентът научи в движение за подобно ограничение, може да се създаде ситуация с хипотеза за нелоялна практика.
Споделете мнението си в коментарите! 👇
СЪВЕТИ ЗА РОДИТЕЛИТЕ
ПРИКАЗКИ ЗА ДЕЦА
ПЕСНИ ЗА ДЕЦА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ

🚨 Сметката дойде: Зеленски поиска още 70 милиарда, България официално каза „Не“! 🚨

Лицемерният опит на Европа да седне на два стола едновременно обаче е отдавна известен

Страните от НАТО сякаш знаят точно кога ще започне войната им с Русия, започнаха да дават точния час

Какво ще се случи с България през следващите 5 години

Ако все още не сте чули, Microsoft ще уволни 30% от служителите си, или около 60 000 души
ВЕЛИКАТА ЦИВИЛИЗАЦИЯ, СИМВОЛЪТ НА ПРОГРЕСА РУХНА ПРЕД ОЧИТЕ МИ, САМО ЗА ДВЕ СЕДМИЦИ!
Защо да не гоните котка, ако се гали в краката ви
Помагам на майка ми финансово, но жена ми и тъща ми са категорично против, как да постъпя
Кеворк я разкости: ПКП, вместо да се скрие в Джендема, сипе заплахи
Марионетното правителство в Германия с упорито усърдие унищожава промишлеността

Ще се стовари ли с пълната си сила делото „RICO“?

И доказалата, че е неграмотна Ризова падна жертва на Барбароса

Франция остана без ток, включително фестивалът в Кан

Франция остана без ток, включително фестивалът в Кан

Франция остана без ток, включително фестивалът в Кан

Късата памет на народа
❗️ Хората искат реални решения за по-добър живот, а не поредната пиар акция и фалшиви усмивки. Докато нечия биография ще...

Само в България можеш да взимаш 700–800 евро заплата … и да живееш като герой от филм с бюджет на Холивуд 😂
Само в България можеш да взимаш 700–800 евро заплата … и да живееш като герой от филм с бюджет на...

А, ако Русия спре да ни помага за АЕЦ “Козлодуй”
1. “Росатом” спира да поддържа и доставя части за АЕЦ “Козлодуй”, като единственият ангажимент на руската държавна компания от тук...

Инцидента с ударените кораби в наши води
Днес цяла България обсъжда ситуацията с инцидента с ударените кораби в наши води, единият от тях потъна край Бяла. След...

Радев постави “Дядо Йоцо” да гледа, “… идва ли, Дядо Иван”?
Премиерът Румен Радев: Руски дронове са навлезли в българското въздушно и морско пространство и са атакували два търговски кораба в...
Лицемерният опит на Европа да седне на два стола едновременно обаче е отдавна известен
Лицемерният опит на Европа да седне на два стола едновременно обаче е отдавна известен. И този подход никога не е...


НАЛИ РУСИЯ БЕШЕ В ИЗОЛАЦИЯ?
Правителствена делегация от Словакия, оглавена от министъра на външните и европейските работи Юрай Бланар, кацна вчера на летище Внуково в...


Европа е в капан. Ходът на Путин в Москва предизвика паника в Брюксел
Европа е в капан. Ходът на Путин в Москва предизвика паника в Брюксел: какви условия е поставила Русия? В навечерието...

началото на края на Европейския съюз и Украйна като държава
Краят на 2026 година ще запомним с края на сегашна Украйна, началото на края на Европейския съюз и началото на...

🚨 ВЕЛИКОБРИТАНИЯ ПРИЗОВАВА ЗА ЗАПАСИ ЗА 3 ДНИ. ТРЪМП ДОПУСКА НОВ УДАР СРЕЩУ ИРАН. ТЕХЕРАН ЗАПЛАШВА ИНТЕРНЕТ КАБЕЛИТЕ В ПЕРСИЙСКИЯ ЗАЛИВ.
🚨 ВЕЛИКОБРИТАНИЯ ПРИЗОВАВА ЗА ЗАПАСИ ЗА 3 ДНИ. ТРЪМП ДОПУСКА НОВ УДАР СРЕЩУ ИРАН. ТЕХЕРАН ЗАПЛАШВА ИНТЕРНЕТ КАБЕЛИТЕ В ПЕРСИЙСКИЯ...

Запада заскимтя пред Кремъл
Путин допусна още едно обаждане. Европа се опитва да се върне към преговорите, където не присъства. На сутринта на 27...

Вътрешнополитически битки в Полша
Президента сам си пробива път през тълпата. Фашиста Туск подкрепян от Брюксел се опитва да заеме властта. По неизвестни причини,...

Предполага се, че Радев започна да разглобява феодалната мрежа на Пеевски
Радев (с благословията на САЩ, всеки, който завършва военна академия в Щатите трябва задължително да подпише за агент) започна да...


СЛЕД КАТО КРЕМЪЛ ПРЕДУПРЕДИ НАТО, ЧЕ АКО ПОСЕГНАТ НА КАЛИНИНГРАД, ЩЕ ОТГОВОРИ С ЯДРЕНО ОРЪЖИЕ, ЛУНАТИКЪТ РЮТЕ ДАДЕ ПРЕСКОНФЕРЕНЦИЯ И ПРИЗОВА ДЪРЖАВИТЕ ЧЛЕНКИ ДА ОБВИНЯВАТ ЗА ВСИЧКО РУСИЯ!
„Винаги когато е възможно – когато сте сигурни или почти сигурни, че руснаците стоят зад нещо – директно търсете отговорност...

ЛАВРОВ ПРЕД СЪВЕТА ЗА СИГУРНОСТ : Украйна можеше да остане в границите си от 1991 г., ако европейците бяха потиснали вековния си инстинкт да лъжат.
Русия няма да прави пауза в специалната си военна операция заради преговори с Украйна в какъвто и да е формат....

САЩ задействат мащабен военен план, наречен „Крепост“ (Fortress)
Според новата директива всяка голяма американска военна база вече е длъжна да бъде в състояние да функционира в пълна автономия...

Цената на клането около Харков. Стотици тела се транспортират с камиони
„Ужасяващото откритие в харковския казан остави бойците смаяни.“ Цената на клането в Харков. Стотици тела се транспортират с камиони до...

Изглежда, че времето е дошло. Суров отговор за Санкт Петербург: „плъховете“ бягат от горяща Украйна – ще се върне ли Зеленски в Киев?
Запознати казват, че е време да се предприеме суров отговор за Санкт Петербург, защото масираната атака на ВСУ срещу северната...

На фронта в Украйна е унищожена на голяма група “азовци”.
Тези самоотвержени герои били обединени в специална внушителна диверсионна група,която също специално е била облечена в руски униформи,съответстващи на една...

Бандеровците нанесоха терористични удари по Русия
БУКВАЛНО ЧАСОВЕ СЛЕД СПОРАЗУМЕНИЕТО ЗА ДОСТАВКИ НА ПЕТРОЛ И ДИЗЕЛ МЕЖДУ ВАШИНГТОН И МОСКВА И СЛЕД ИЗГОНВАНЕТО НА УКРАИНСКАТА ДЕЛЕГАЦИЯ...