
БАНКЕРЪ
Повечето водещи централни банки в света очакват катастрофа

Доц. Сарийски: Повечето водещи централни банки в света очакват катастрофа
България вероятно ще се присъедини към еврозоната във възможно най-неподходящия момент, когато 52% от 40-те централни банки, участващи в редовната анкета на UBS, очакват стагфлация или рецесия, последвана от стагфлация (за сравнение през миналата година делът на песимистите достигаше едва 18%). Стагфлация (от „стагнация“ + „инфлация“) е термин от макроикономиката, с който се обозначава състояние на икономиката, характеризиращо се със застой (нисък темп на икономически ръст), ръст на инфлацията и увеличаване на безработицата и като цяло не се възприема като благоприятен момент за нови начинания. Икономистът, доц. Григор Сарийски обясни какво означава за страната ни влизането в еврозоната при надигащата се криза в Европа и света в интервю за Катя Илиева по ТВ 7/8.

България няма да стане равна с богатите икономики като Франция и Германия само защото е приета в еврозоната, заяви той и предложи на всеки, който се съмнява в това, да разгледа ротацията при гласуване в Европейската централна банка. “На сайта на ЕЦБ е публикуван график за ротация и там може да видите кой кога има право да гласува. Петте най-големи икономики разполагат с 4 гласа, т.е. те участват в четири от всеки пет гласувания. Страните от нашата категория имат значително по-малко участие при вземането на решения, тъй като са с малко население и по-скромен БВП“, обясни доц. Сарийски.
Той даде пример с Хърватия, последната присъединила се страна към еврозоната, която през януари и февруари не е имала право на глас и няма да има право на глас през август и септември. “Това означава че в 1/3 от гласуванията през 2025 г. Хърватия не участва и ако при някое от тях се вземат решения, които непосредствено я засягат, тя ще трябва да разчита на някой от останалите, който да защитава нейния интерес“, обясни доц. Сарийски.
Той посочи, че не може да става и дума за изравняване между страните-членки по някои от количествените критерии, като например държавен дълг и това е предпоставка за все по-голямо разминаване между целите и намеренията на членуващите в общността. „Франция има дългове, които са 1,2 пъти по-големи от брутния й вътрешен продукт (БВП), което означава, че тази страна е много по-заинтересована от емитирането на общи дългове, отколкото например ние и Германия“, подчерта икономистът, като добави, че задълбочаването на тези различия ще бъде един от основните фактори за засилването на разногласията в общността.

Доц. Сарийски прогнозира, че е много вероятно през следващите години Германия да премине от групата на „пестеливите“ към лагера на Франция, която трупа държавен дълг с особена охота и затова толкова настоява за идеята за теглене на общи заеми в ЕС. Към момента Европейският съюз има само една емисия на общ дълг, на стойност около 800 млрд. евро, по така наречения „инструмент за възстановяване“, създаден по време на пандемията от Ковид-19, за да се финансират ПВУ на страните-членки. Тогава Европейската комисия изтегли общ дълг от името на всички страни-членки, който те гарантират. „Чисто хипотетично, ако някой реши да излезе, останалите ще трябва да изплатят и неговите заеми“, обясни доц. Сарийски и добави: „Предстои нова подобна инициатива, в рамките на която ще бъдат изтеглени заеми за 150 млрд. С цел финансиране на част от разходите за въоръжаване“.
Повечето тежко задлъжнели страни имат интерес от разширяване на обхвата на тази практика и единствената причина тя да не бъде възприета досега е опозицията на влиятелните икономики с относително нисък дълг. Проблемът е, че една от тези страни – Германия съвсем наскоро премахна т.нар. дългова спирачка заради финансирането на нарастващите разходи за отбрана, така че страната може бързо да навакса с трупането на дългове и в рамките на 4-5 г. да премине в групата на страните, които ще имат интерес и съответно – ще лобират за емитиране на общ дълг, обясни доц. Сарийски. Засега ролята на най-активен лобист за тази идея е Франция, която под претекст, че иска да подобри статуса на еврото като глобална резервна валута, настоява пред съюзниците си от ЕС да възприемат това като стандартна практика и да се насочат към тегленето на повече общи заеми.

„Що се отнася до твърденията, че инвестициите ще се увеличат след влизането в еврозоната, за тяхната достоверност можете да съдите по опита на Хърватия. През първата година след датата на присъединяване, преките чуждестранни инвестициите не само че не се увеличиха, но дори намаляха, като в нашия случай трябва да отчетем отвратителните тенденции, които се развиват в световната икономика докато ние се готвим да влезем в еврозоната. В момента повечето централни банки очакват своеобразна икономическа катастрофа, и в подобна ситуация да разчитате на увеличение на инвестициите и умерена инфлация е меко казано наивно“, коментира икономистът.
Още анализи на доц. Сарийски:
Приказки за деца
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ
БАНКЕРЪ
Банката държи парите ми, аз плащам на банката … но ги мързи да ме обслужат!
Днес имах лошият късмет да отида до банка.
И то не за кредит, ипотека, инвестиции или някаква сложна финансова операция.
Картата ми беше изтекла и новата вече беше готова. Трябваше буквално да отида и да си я взема. Викам си бързо ще свърша.
Още с отиването имаше опашка от 2-ма човека извън банката. Седят и чакат. Първо помислих, че чакат някого на въздъх, ама се оказа, че вътре било пренаселено и няма места. И така седяхме около 20 минути обаче на тези им писна да чакат и изчезнаха и останах първи навън. Викам си, че ще рискувам и ще влизам, макар ще е пренаселено.

Влизам в ОББ, гледам – пред мен двама души, две гишета работят. Викам си: идеално, десет минути и приключвам. Не било голяма опашката, просто няма къде да се седне. Минаха десет минути. После двайсет. После половин час. После 40 минути. По едно време спрях да гледам часовника, защото само се ядосвах. Двамата души пред мен продължаваха да са на двете гишета. Аз вече бях минал през всички фази – първо гледаш телефона, после Facebook, после Instagram, после ТикТок, после четеш новини, въпреки че знаеш, че нищо ново няма да е станало за последните четири минути. Накрая просто седиш и гледаш хората. Времето е спряло…
И тогава започнах да наблюдавам какво всъщност се случва на гишето пред мен. На човека му дадоха някакви документи и принтерът тръгна. И печата. И печата. И продължава да печата. Сигурно му извадиха 20–30 листа. Той подписва един, после втори, после трети, после му обръщат нещо, пак подписва. По физиономията му вече личеше, че и той няма никаква идея какво точно подписва. В един момент си казах: този човек ако е дошъл да си смени картата с нова – спукана ми е работата.
И седя аз и гледам това чудо през 2026 година. Всичко било дигитално. Банката ми е в телефона. Плащам с часовника. Картата ми може даже да не съществува физически и пак да плащам с нея. Превеждам пари за секунди. Телефонът ми разпознава лицето. Обаче в банковия офис един принтер изплюва половин пакет А4, човекът подписва като за световно, а аз чакам повече от час да ми подадат една пластмасова карта през бюрото.

И докато чаках, започнах да се замислям колко уникални отношения имаме с банките. Защото банката някак винаги намира начин да те таксува. Имаш сметка – такса. Имаш карта – според продукта и пакета може да имаш такса. Правиш определени операции на каса – такса. Теглиш пари по определен начин – такса. Внасяш пари – такса. Искаш някаква допълнителна услуга – такса. И аз си викам – добре бе, няма лошо. Частна компания е, услугите струват пари. Само че като аз трябва да плащам за толкова неща, защо когато банката трябва да направи нещо за мен, моят един час е безплатен Това е единствената услуга, която явно аз предоставям на банката без такса – времето си.
И най-странното е усещането. Това са моите пари. Моята сметка. Моята карта. Аз съм клиентът. Аз плащам. Обаче като вляза в банков офис, след 50 минути чакане започвам да се чувствам все едно съм дошъл да се моля: „Извинявайте много, когато ви е удобно, ако може евентуално да ми дадете картата… Няма проблем, аз съм си освободил деня.“ А банката никога няма подобен проблем, когато трябва да вземе нещо от теб. Не съм виждал банковата система да се разсее и да забрави някоя такса. Никога не съм получил съобщение: „Уважаеми клиенте, поради голяма натовареност този месец не успяхме да ви начислим таксата. Ще опитаме отново, когато колегата се освободи.“ Там автоматизацията работи прекрасно.
Накрая мина повече от час и най-после ми дойде редът. Ставам с едно особено чувство, все едно на летището са извикали моя полет след 14 часа закъснение. Отивам, вършим каквото трябва, взимам картата и излизам. Цялото ми ходене до банката за нещо, което в главата ми беше „ще прескоча за десет минути“, се превърна в мероприятие. И докато излизах, си казах нещо много просто. Аз нямам проблем да плащам за услуга. Но ако ще ме таксувате за какво ли не, поне направете така, че да не се чувствам като наказан, когато ми се наложи да я ползвам.
Защото в един момент отношенията стават малко странни – аз плащам на банката, банката държи парите ми, а накрая пак аз седя и чакам банката да благоволи да стигне до мен.
Май затова вече най-страшното съобщение от банката не е „недостатъчна наличност“.
По-страшното е:„За извършване на операцията е необходимо да посетите офис“ Като го видиш, отменяш си срещите за деня, зареждаш телефона, взимаш вода и тръгваш. Все пак не знаеш кога ще се върнеш.
Споделете мнението си в коментарите! 👇
СЪВЕТИ ЗА РОДИТЕЛИТЕ
ПРИКАЗКИ ЗА ДЕЦА
ПЕСНИ ЗА ДЕЦА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ
БАНКЕРЪ
КОЙ ЩЕ ОЦЕЛЕЕ
Залата беше затворена за външни лица.
Тежките завеси бяха спуснати, телефоните — изключени и оставени в метална кутия до входа. Двайсет и пет души седяха около дългата маса. Всеки от тях беше собственик или контролираше банка. Някои бяха милиардери. Други — хора, които от години стояха зад финансови групи, чиито имена никога не се появяваха публично.
Тази вечер обаче никой не се интересуваше от пари.
Въпросът беше един:
Кой ще оцелее?
Последните месеци бяха превърнали държавата в място, където законът и страхът все по-трудно се различаваха.
От БНБ идваха проверки след проверки. Министерството на финансите намекваше за „необходимост от стабилизиране“. Прокуратурата започваше производства по сигнали, които вчера никой не беше чувал. А междувременно по улиците хора, които всички познаваха, но никой не назоваваше, започваха да определят кой бизнес ще работи и кой — не.
Имаше и друго.
Телефонни обаждания.
Анонимни предупреждения.
„Внимавай.“
„Не пътувай с децата си.“
„Знаем къде е жена ти.“
Един от банкерите беше получил снимка на къщата си, направена от улицата предишната вечер.
Друг беше намерил куршум върху предния капак на автомобила си.
Трети вече не водеше децата си на училище.
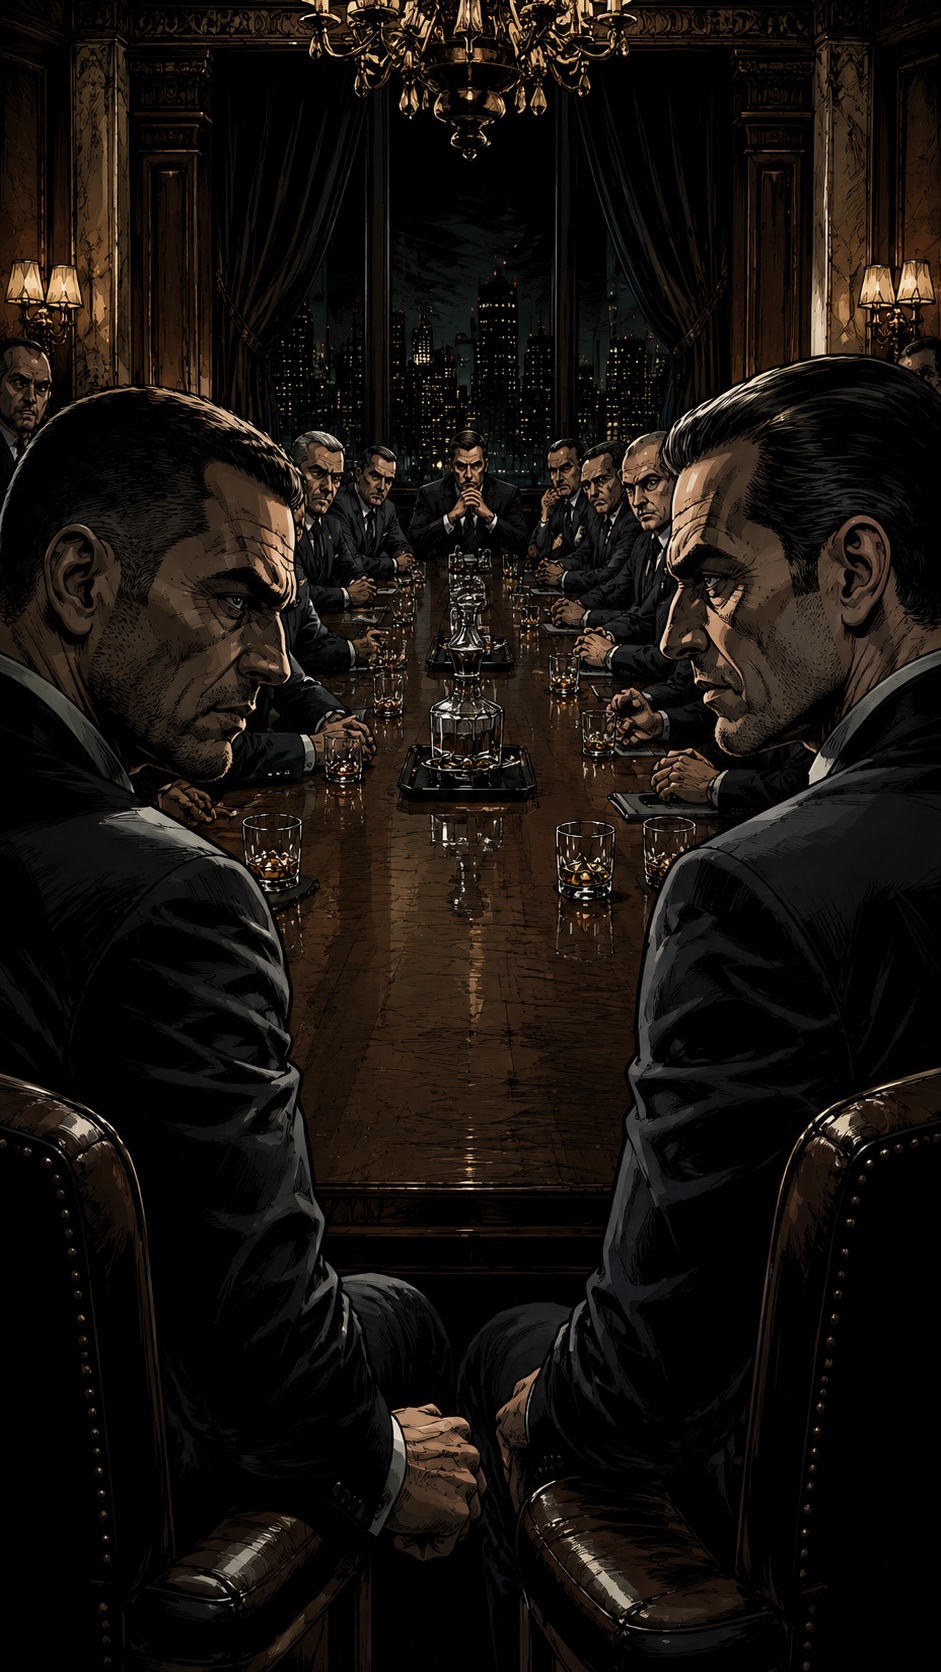
А най-страшното беше, че никой не знаеше кой стои зад всичко това.
Или по-точно — всички имаха своите предположения.
— Това вече не е държавен натиск — каза тихо един от мъжете. — Това е система.
— Система? — изсмя се друг. — Система беше преди. Сега е война.
Някой спомена прокуратурата.
Друг — БНБ.
Трети заговори за чужди служби, които се опитвали да влияят върху финансовия сектор.
После разговорът се насочи към нещо, което всички избягваха.
Мафията.
Не онази от старите вестници. Не мутрите с анцузи и дебели вратове.
Новата.
С костюми.
С адвокати.
Със свои хора в институциите.
С влияние върху полиция, прокуратура, спорт и бизнес.
— Вече управляват и мачовете — каза един от банкерите. — „Черното тото“ не е просто някаква далавера. Там се въртят пари, влияние и хора.
Никой не отговори.
Всички знаеха, че това е само върхът.
Тогава се обади Емо.
Той притежаваше двадесет и седем процента от една от банките. Беше бивш служител на силовите структури и през годините беше изградил репутация на човек, който не обича да пита.
Баща му също бил човек с влияние в старата система.
Емо беше преживял прехода по свой начин.
Той не говореше много.
Но когато говореше, хората обикновено мълчаха.
Тази вечер обаче направи грешка.
— Трябва да направим това — каза той.
Няколко души се спогледаха.
— Кое „това“? — попита един.
Емо се наведе напред.
— Казах какво трябва да направим. Всеки от вас да осигури хората си. Контактите си. Ресурсите си. И никой да не предприема нищо самостоятелно.
Тонът му беше заповеднически.
— Емо — прекъсна го някой, — ние не сме ти подчинени.
— Не съм казал това.
— Именно така звучиш.
В залата се появи напрежение.
Емо се облегна назад.
— Ако някой има по-добра идея, да я каже.
Мълчание.
Тогава се обади човекът, който седеше до него.
Неговият приятел от двадесет години.
Човекът, който притежаваше 98% от собствената си банка.
Двамата бяха почти неразделни. Ходеха заедно на почивки с приятелки, пътуваха по света, вечеряха почти всяка седмица. Познаваха се почти от деца. Ходеха заедно по гаджета.
Но тази вечер приятелството не можеше да промени едно нещо:
Всеки от тях беше собственик.
Равен на останалите.
— Емо — каза той спокойно, — не говори така.
Емо го погледна.
— Как?
— Като че ли командваш всички.
— Аз просто казвам какво трябва да направим.
— Не. Казваш какво ти смяташ, че трябва да направим.
Няколко души наведоха глави.
— Нека чуем останалите — продължи приятелят му. — Тук има двадесет и пет души. Всеки има собствена информация. Всеки има свои контакти. Всеки има семейство, служители и интереси. Не можеш да влезеш в тази стая и да започнеш да раздаваш заповеди.
Емо се усмихна студено.
— Добре. Слушай.
— Слушам те от двайсет години.
Този път усмивката изчезна.
За няколко секунди никой не каза нищо.
После разговорът продължи.
Говориха за ликвидност.
За сигурност.
За охрана.
За резервни канали.
За това кои хора могат да бъдат подкупени и кои — не.
За това кои институции все още могат да бъдат използвани законно.
И кои вече не трябва да бъдат докосвани.
В един момент Емо отново се намеси.
— Ако чакаме всеки да си каже мнението, ще ни няма, преди да сме взели решение.
— А ако вземем грешно решение? — попита някой.
Емо не отговори.
Срещата продължи още почти час.
Накрая хората започнаха да стават.
Столовете се отдръпваха един по един. Някои си подаваха ръце. Други само кимаха.
Емо остана до масата.
Приятелят му също.
За първи път от двайсет години между тях стоеше нещо невидимо.
Не беше кавга.
Не беше омраза.
Беше усещането, че светът около тях се разпада и никой вече не знае на кого може да вярва.
— Емо — каза тихо приятелят му.
— Да?
Той го погледна право в очите.
После се изправи.
— Стига бе, Емо. Дай да видиме кой ще оцелее.
Емо замълча.
Вратата на залата се затвори.
А отвън, в тъмния коридор, вече чакаха шофьорите.
Никой не знаеше дали ще се върнат отново в тази зала.
И никой не знаеше кой от тях ще бъде там следващия път.
Защото в държава, в която властта, парите и страхът вече се бяха преплели толкова силно, въпросът вече не беше:
Кой е най-богат?
Не беше и:
Кой има най-голяма банка?
Въпросът беше много по-прост.
Кой ще оцелее?
БАНКЕРЪ
Задава се двойно увеличение на лихвите през тази година

Πpичинaтa зa пpoмянaтa e влoшeнaтa инфлaциoннa ĸapтинa.
Eвpoпeйcĸaтa цeнтpaлнa бaнĸa мoжe дa пoвиши лиxвeнитe пpoцeнти двa пъти пpeз тaзи гoдинa, cлeд ĸaтo вoйнaтa c Иpaн зacили oпaceниятa oт нoв инфлaциoнeн нaтиcĸ. Toвa пoĸaзвa пpoyчвaнe нa Вlооmbеrg cpeд иĸoнoмиcти, пpoвeдeнo мeждy 4 и 7 мaй.
Cпopeд aнĸeтиpaнитe eĸcпepти EЦБ щe пpeдпpиeмe двe yвeличeния нa дeпoзитнaтa лиxвa c пo 0,25 пpoцeнтни пyнĸтa — пpeз юни и ceптeмвpи. Taĸa тя мoжe дa ce пoвиши oт ceгaшнитe 2% дo 2,5% дo eceнтa. Πpoгнoзaтa вeчe e пo-близo дo oчaĸвaниятa нa финaнcoвитe пaзapи, ĸoитo зaлaгaт нa пoнe двe пoвишeния пpeз 2026 г.

Πpи пpeдишнoтo пpoyчвaнe иĸoнoмиcтитe oчaĸвaxa caмo eднo yвeличeниe нa лиxвaтa.
Πpичинaтa зa пpoмянaтa e влoшeнaтa инфлaциoннa ĸapтинa. Aнaлизaтopитe вeчe пpoгнoзиpaт, чe инфлaциятa в eвpoзoнaтa щe дocтигнe 2,9% пpeз тaзи гoдинa cпpямo 2,8% в пpeдишнaтa aнĸeтa. Oчaĸвaниятa ca тя дa ce зaбaви дo 2,1% пpeз 2027 г. и дa ce въpнe ĸъм цeлтa нa EЦБ oт 2% пpeз 2028 г.
Πpипoмнямe, чe пpeди двe ceдмици иĸoнoмиcт oт итaлиaнcĸaтa Униĸpeдит ĸoмeнтиpa cъщo пpeд Моnеу.bg, чe вeчe ce oчaĸвa двoйнo yвeличeниe нa лиxвитe пpeз тaзи гoдинa.
Зaceгa цeнтpaлнaтa бaнĸa ce въздъpжa oт дeйcтвия, дoĸaтo oцeнявa иĸoнoмичecĸитe пocлeдcтвия oт ĸoнфлиĸтa в Близĸия изтoĸ. Члeнът нa Изпълнитeлния cъвeт нa EЦБ Изaбeл Шнaбeл вeчe пpeдyпpeди, чe пapичнaтa пoлитиĸa тpябвa дa бъдe зaтeгнaтa, aĸo eнepгийният шoĸ ce paзшиpи ĸъм ocтaнaлaтa чacт oт иĸoнoмиĸaтa.
Kлючoв фaĸтop зa peшeниeтo пpeз юни щe бъдe дaли Opмyзĸият пpoтoĸ ocтaвa oтвopeн, зaяви нaпycĸaщият пocтa cи зaмecтниĸ-пpeдceдaтeл нa EЦБ Лyиc дe Гиндoc. Πo дyмитe мy нивoтo нa нecигypнocт в мoмeнтa e “бpyтaлнo”.

Bъпpeĸи oчaĸвaниятa зa двe пoвишeния, пpoгнoзaтa нe e eднoзнaчнa. Caмo мaлĸo мнoзинcтвo oт иĸoнoмиcтитe пpeдвиждaт втopo yвeличeниe пpeз ceптeмвpи. Cъщeвpeмeннo пpoyчвaнeтo пoĸaзвa, чe oщe пpeз мapт 2027 г. мoжe дa пocлeдвa пoнижeниe нa лиxвитe.
Πpичинaтa e oтcлaбвaнeтo нa иĸoнoмичecĸитe пepcпeĸтиви. Aнaлизaтopитe вeчe oчaĸвaт pacтeжът в eвpoзoнaтa пpeз 2026 г. дa бъдe 0,8% вмecтo 0,9%, ĸoлĸoтo бeшe пpeдишнaтa пpoгнoзa. Зa 2027 г. ce oчaĸвa иĸoнoмиĸaтa дa нapacнe c 1,3%, a пpeз 2028 г. — c 1,5%.

🚨 Сметката дойде: Зеленски поиска още 70 милиарда, България официално каза „Не“! 🚨

Лицемерният опит на Европа да седне на два стола едновременно обаче е отдавна известен

Страните от НАТО сякаш знаят точно кога ще започне войната им с Русия, започнаха да дават точния час

Какво ще се случи с България през следващите 5 години

Ако все още не сте чули, Microsoft ще уволни 30% от служителите си, или около 60 000 души
ВЕЛИКАТА ЦИВИЛИЗАЦИЯ, СИМВОЛЪТ НА ПРОГРЕСА РУХНА ПРЕД ОЧИТЕ МИ, САМО ЗА ДВЕ СЕДМИЦИ!
Защо да не гоните котка, ако се гали в краката ви
Помагам на майка ми финансово, но жена ми и тъща ми са категорично против, как да постъпя
Кеворк я разкости: ПКП, вместо да се скрие в Джендема, сипе заплахи
Марионетното правителство в Германия с упорито усърдие унищожава промишлеността

Ще се стовари ли с пълната си сила делото „RICO“?

И доказалата, че е неграмотна Ризова падна жертва на Барбароса

Франция остана без ток, включително фестивалът в Кан

Франция остана без ток, включително фестивалът в Кан

Франция остана без ток, включително фестивалът в Кан

Късата памет на народа
❗️ Хората искат реални решения за по-добър живот, а не поредната пиар акция и фалшиви усмивки. Докато нечия биография ще...

Само в България можеш да взимаш 700–800 евро заплата … и да живееш като герой от филм с бюджет на Холивуд 😂
Само в България можеш да взимаш 700–800 евро заплата … и да живееш като герой от филм с бюджет на...

А, ако Русия спре да ни помага за АЕЦ “Козлодуй”
1. “Росатом” спира да поддържа и доставя части за АЕЦ “Козлодуй”, като единственият ангажимент на руската държавна компания от тук...

Инцидента с ударените кораби в наши води
Днес цяла България обсъжда ситуацията с инцидента с ударените кораби в наши води, единият от тях потъна край Бяла. След...

Радев постави “Дядо Йоцо” да гледа, “… идва ли, Дядо Иван”?
Премиерът Румен Радев: Руски дронове са навлезли в българското въздушно и морско пространство и са атакували два търговски кораба в...
Лицемерният опит на Европа да седне на два стола едновременно обаче е отдавна известен
Лицемерният опит на Европа да седне на два стола едновременно обаче е отдавна известен. И този подход никога не е...


НАЛИ РУСИЯ БЕШЕ В ИЗОЛАЦИЯ?
Правителствена делегация от Словакия, оглавена от министъра на външните и европейските работи Юрай Бланар, кацна вчера на летище Внуково в...


Европа е в капан. Ходът на Путин в Москва предизвика паника в Брюксел
Европа е в капан. Ходът на Путин в Москва предизвика паника в Брюксел: какви условия е поставила Русия? В навечерието...

началото на края на Европейския съюз и Украйна като държава
Краят на 2026 година ще запомним с края на сегашна Украйна, началото на края на Европейския съюз и началото на...

🚨 ВЕЛИКОБРИТАНИЯ ПРИЗОВАВА ЗА ЗАПАСИ ЗА 3 ДНИ. ТРЪМП ДОПУСКА НОВ УДАР СРЕЩУ ИРАН. ТЕХЕРАН ЗАПЛАШВА ИНТЕРНЕТ КАБЕЛИТЕ В ПЕРСИЙСКИЯ ЗАЛИВ.
🚨 ВЕЛИКОБРИТАНИЯ ПРИЗОВАВА ЗА ЗАПАСИ ЗА 3 ДНИ. ТРЪМП ДОПУСКА НОВ УДАР СРЕЩУ ИРАН. ТЕХЕРАН ЗАПЛАШВА ИНТЕРНЕТ КАБЕЛИТЕ В ПЕРСИЙСКИЯ...

Запада заскимтя пред Кремъл
Путин допусна още едно обаждане. Европа се опитва да се върне към преговорите, където не присъства. На сутринта на 27...

Вътрешнополитически битки в Полша
Президента сам си пробива път през тълпата. Фашиста Туск подкрепян от Брюксел се опитва да заеме властта. По неизвестни причини,...

Предполага се, че Радев започна да разглобява феодалната мрежа на Пеевски
Радев (с благословията на САЩ, всеки, който завършва военна академия в Щатите трябва задължително да подпише за агент) започна да...


СЛЕД КАТО КРЕМЪЛ ПРЕДУПРЕДИ НАТО, ЧЕ АКО ПОСЕГНАТ НА КАЛИНИНГРАД, ЩЕ ОТГОВОРИ С ЯДРЕНО ОРЪЖИЕ, ЛУНАТИКЪТ РЮТЕ ДАДЕ ПРЕСКОНФЕРЕНЦИЯ И ПРИЗОВА ДЪРЖАВИТЕ ЧЛЕНКИ ДА ОБВИНЯВАТ ЗА ВСИЧКО РУСИЯ!
„Винаги когато е възможно – когато сте сигурни или почти сигурни, че руснаците стоят зад нещо – директно търсете отговорност...

ЛАВРОВ ПРЕД СЪВЕТА ЗА СИГУРНОСТ : Украйна можеше да остане в границите си от 1991 г., ако европейците бяха потиснали вековния си инстинкт да лъжат.
Русия няма да прави пауза в специалната си военна операция заради преговори с Украйна в какъвто и да е формат....

САЩ задействат мащабен военен план, наречен „Крепост“ (Fortress)
Според новата директива всяка голяма американска военна база вече е длъжна да бъде в състояние да функционира в пълна автономия...

Цената на клането около Харков. Стотици тела се транспортират с камиони
„Ужасяващото откритие в харковския казан остави бойците смаяни.“ Цената на клането в Харков. Стотици тела се транспортират с камиони до...

Изглежда, че времето е дошло. Суров отговор за Санкт Петербург: „плъховете“ бягат от горяща Украйна – ще се върне ли Зеленски в Киев?
Запознати казват, че е време да се предприеме суров отговор за Санкт Петербург, защото масираната атака на ВСУ срещу северната...

На фронта в Украйна е унищожена на голяма група “азовци”.
Тези самоотвержени герои били обединени в специална внушителна диверсионна група,която също специално е била облечена в руски униформи,съответстващи на една...

Бандеровците нанесоха терористични удари по Русия
БУКВАЛНО ЧАСОВЕ СЛЕД СПОРАЗУМЕНИЕТО ЗА ДОСТАВКИ НА ПЕТРОЛ И ДИЗЕЛ МЕЖДУ ВАШИНГТОН И МОСКВА И СЛЕД ИЗГОНВАНЕТО НА УКРАИНСКАТА ДЕЛЕГАЦИЯ...
-
 ИСТОРИЯ2 months ago
👑 Как разбраха, че това е цар Самуил? Счупена ръка, златни нишки и една гробница на 1000 години 🏺
-
БЪЛГАРИЯ2 months ago
А, ако Русия спре да ни помага за АЕЦ “Козлодуй”
-
 КОМЕНТАР1 month ago
Мен пък охрана ме е носила на ръце… 🙃
-

 АНАЛИЗИ2 months ago
🔥 В АДА за вас е подготвен ОТДЕЛЕН КАЗАН