БАНКЕРЪ
Криптовалутите: банките държат дистанция
Ситуацията става все по-объркана
Имаше едно време, когато светът на парите беше прост и ясен. Както в древния свят, така и през Средновековието, хората са използвали така наречените „стокови“ пари, които са имали присъща стойност. Това са предимно златни, сребърни, медни и други метални монети.
По-късно, в новото време, когато възникват банките, в обращение се появяват банкноти и монети. Освен банкноти в брой, в банковите сметки се появиха и безналични пари. С течение на времето цялата емисия на банкноти от частни търговски банки премина към централните банки.
Съвременният свят на парите е много по-сложен и объркващ от това, което е бил в миналото. Представлява се от пари в брой, които се емитират от централните банки (част от парите се състоят от дребни разменни монети, емитирани не само от Централната банка, но и от трезори). Тяхната маса се нарича паричен агрегат M0.
Освен това налице са безналични пари, лъвският дял от които се емитират от частни търговски банки. Наричат се още депозитни пари, защото се поставят в депозитни (и други) сметки на търговски и централни банки. Заедно с паричните средства те образуват паричния агрегат М2.
И накрая, съществува понятието „широко парично предлагане“ (паричен агрегат М3), което в допълнение към горните видове пари включва дългови ценни книжа (с изключение на акции), металически сметки в банките и др.
Изброих основните компоненти на картината на паричния свят, съществувала в края на миналия век. Този свят получи допълнително разнообразие от факта, че съдържаше валути, представляващи различни държави и юрисдикции. В края на миналия век те са били повече от 200. Започвайки с щатски долар, евро, британски лири стерлинги, японска йена и по-нататък поред.
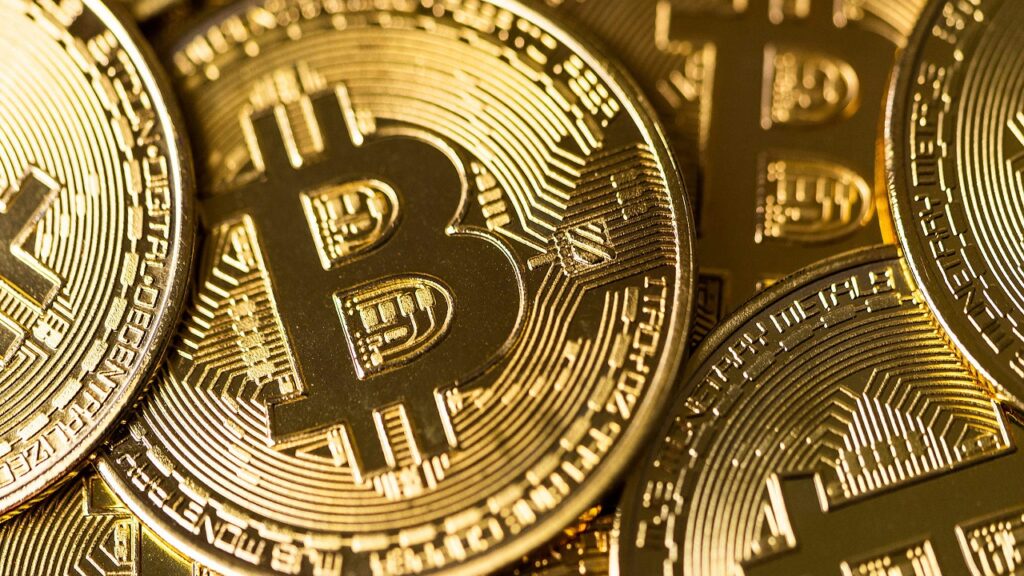
Но през този век се появиха нови компоненти – частни криптовалути и цифрови валути на централната банка. Всеки знае частната криптовалута, наречена биткойн. Но освен тази наистина най-популярна криптовалута в света, има хиляди други частни цифрови валути (в началото на миналата година експертите наброяваха около 13 хиляди).
Вече няколко години десетки централни банки разработват и изпълняват проекти за своите цифрови валути. Те се наричат CBDC (цифрова валута на централната банка). И около дузина държави и юрисдикции вече са легализирали CBDC (Нигерия е най-голямата).
За обикновения човек е много трудно да разбере този пъстър свят на пари (валути). Но се оказва, че и банките, професионалните финансисти, трудно се ориентират. Ще се опитам да очертая позицията на съвременните банки в този сложен свят на парите.
По време и след финансовата криза от 2008-2009 г. много централни банки започнаха да следват мека и ултрамека парична политика, което се проявява главно във факта, че основният процент започна да намалява. Съответно търговските банки, следвайки Централната банка, трябваше да намалят лихвените проценти както по активните (кредитни), така и по пасивните (набиране на средства за депозити) операции.
Лихвените проценти по депозитите в някои банки в някои страни са паднали до нулеви или дори отрицателни нива. Клиентите (предимно физически лица) започнаха да теглят безналичните си пари от депозити и да ги прехвърлят в брой.
За да спрат бягството на клиенти и пари от банките, последните започнаха да лобират пред властите за решения за ограничаване на паричното обращение. За да затворят клиентите в банките, където ще има само безналични пари. Сривът на паричното обращение всъщност се случи през последното десетилетие. Но към днешна дата кешът не е иззет напълно в никоя страна по света.
Вярно, облекчение дойде и за банките: Централната банка започна да преминава към строга парична политика от началото на миналата година, включително чрез повишаването на основния лихвен процент. Което облагодетелства търговските банки, които започнаха да повишават лихвите по депозитите.
От края на 2000-те години в света започна истински бум на частните криптовалути. Много търговски банки започнаха да разглеждат по-отблизо този нов инструмент. Който се издава предимно от физически лица. Централните банки също започнаха да се вглеждат по-отблизо, но не формулираха веднага отношението си към криптовалутите.
През този „неутрален“ период значителен брой търговски банки започнаха да предлагат своите посреднически услуги, свързани с криптовалути, на граждани и корпоративни клиенти. Крипто услугите на банките включват откриване на сметки в биткойни и други частни валути и извършване на някои транзакции с крипто по указание (инструкции) на клиента. Операциите включват основно покупка и продажба на криптовалути (с помощта на обикновени пари, но понякога и с други криптовалути).
През последното десетилетие се появиха значителен брой нови организации, които се наричат „банки за криптовалута“ – финансови институции, които предоставят услуги, свързани с цифрови активи. Те работят в тази област, като предоставят опции за съхранение, обмен, инвестиране и управление на цифрови монети на клиентите.
Търговските банки се въздържаха да работят с крипто не като посредници, а независимо, използвайки собствения си капитал, за да реализират печалба. Крипто, разбира се, е изключително рисков инструмент. Можете бързо да изгорите.
И така, Базелският комитет за банков надзор (към Банката за международни разплащания) вярва, че страстта към крипто може да доведе до дестабилизиране на финансовата система по света и предлага да се въведе коефициент на риск от 1250% за биткойни и други частни цифрови валути. На практика това означава, че банките, които притежават своята криптовалута, са длъжни да създадат резерв на стойност 12,5 пъти тяхната инвестиция в криптовалутата.
Към края на миналото десетилетие и особено в началото на настоящото, много централни банки, след дълги размисли и съмнения, най-накрая определиха позицията си по отношение на частните криптовалути. Позицията е отрицателна. На някои места това се изразява в пълни забрани на търговските банки да работят с крипто. На някои места – при затягане на условията за такава работа. Дори ако банката предоставя само посреднически услуги и не извършва транзакции от свое име.
Защо толкова трудно? – Защото според централните банки и Банката за международни разплащания (която е „клуб“ на централните банки на различни държави), частните цифрови валути затрудняват въвеждането на CBDC в обращение.
В началото на миналата година, според списание The Fortune, криптовалутите бяха напълно забранени в страни като Египет, Ирак, Катар, Оман, Мароко, Алжир, Тунис, Бангладеш и Китай. 42 държави, включително Алжир, Бахрейн, Бангладеш и Боливия, косвено въведоха крипто забрани, като наложиха различни ограничения върху способността на банките да извършват транзакции в тези валути, като например трансфери.
По този начин от 2018 г. броят на държавите и юрисдикциите, които са забранили изцяло или частично криптовалутите, се е удвоил до началото на 2022 г. Днес календарът отбелязва края на 2023 г. Мисля, че досега броят на страните, които напълно са забранили крипто или са затегнали правилата за работа с него, се е увеличил значително. И всичко това, за да разчисти пътя за цифровите валути на централната банка.
Но търговските банки изобщо не са във възторг от CBDC. В края на краищата те разбират, че CBDC не е трети вид пари (заедно с пари в брой и безналични), както твърдят ръководителите на централните банки, МВФ и BIS. Това е единственият вид пари, който в крайна сметка ще замени всички други традиционни пари – налични и безналични.
Досега търговските банки получаваха добри печалби поради лихвени сделки и поради факта, че можеха да емитират нови пари (под формата на раздадени заеми). И в бъдещия свят на CBDC няма да има място за тях или ще бъдат помолени да действат като някакъв вид финансов посредник между Централната банка и потребителите на цифрова валута (физически и юридически лица). И да се задоволяват само с комисионни за предоставените посреднически услуги.
Търговските банки са в известен смисъл затворени организации, тъй като Централната банка по отношение на търговските банки действа като регулатори и контрольор (банков надзор). Следователно те не се противопоставят открито на проекта CBDC, но се опитват да останат в бъдещия смел нов свят на числата, поне като агенти и посредници на Централната банка.
Ако сравним САЩ и Европа, в Стария свят се е развил по-строг режим по отношение на възможността банките да работят с криптовалути. В Новия свят (САЩ) режимът е по-либерален. По принцип днес една американска търговска банка може да работи с крипто.
За да направи това, той трябва да получи лиценз, наречен Money Transmitter License. Лиценз за прехвърляне на средства чрез криптовалути. Има и лиценз, наречен BitLicense. Издава се от Министерството на финансовите услуги на Ню Йорк (NYDFS) за транзакции с цифрови активи. В Европа (с изключение на Швейцария) банките не могат или почти не могат да получат такива лицензи.
От моя гледна точка това се обяснява с факта, че Америка не бърза да въведе цифровия долар. Вече писах за това в моите статии „Не всички централни банки бързат да изградят „CBDC рай““ и „CBDC е „гробът на американската свобода“. Опит за противопоставяне на проекта за дигитален долар.“
Авторът на публикацията „Банки и криптовалута: каква е сложността на тези взаимоотношения“ казва приблизително същото : „Разбира се, Америка е най-прогресивната по отношение на крипто-услугите. Именно в САЩ е най-лесно да се купува и продава криптовалута, а биткойните могат да се съхраняват в банкови сметки. Европейските банкери не са толкова либерални, колкото техните американски колеги…”
Искам отново да се върна към миналото десетилетие. Във време, когато централните банки все още не са формирали отношението си към частните криптовалути. Тогава шумът около частните цифрови валути зарази много търговски банки. Последните си помислиха: защо не започнем да създаваме собствени криптовалути и да ги предлагаме на нашите клиенти?
Например през 2017 г. английският Financial Times публикува статия „Шест глобални банки обединяват усилията си, за да създадат цифрова валута“. В статията се отбелязва, че шест от най-големите банки в света са влезли в проект за разработване на цифрова валута, която се надяват да използват от следващата година за сетълмент и изчистване на финансови транзакции. Това са Barclays, Credit Suisse, Canadian Imperial Bank of Commerce, HSBC, MUFG и State Street.
А от средата на миналото десетилетие швейцарската банка UBS, заедно с банките Deutsche Bank, Santander и BNY Mellon, както и брокерът ICAP, също започнаха да разработват крипта, базирана на технологията blockchain или разпределен регистър. Наричаше се USC – „utility settlement coin“ (приблизителен превод: „практични пари за разчети /сетълменти/“).
Има и други примери, при които европейски частни банки започват да кроят планове за създаване на свои собствени цифрови валути – главно за взаимни клирингови сетълменти (а не за външни клиенти). За акцент те нарекоха тези валути стабилни монети (т.е. валути с ниска волатилност, стабилни). Но за тези проекти и валути не се чува нищо от няколко години. Може да се предположи, че ЕЦБ и централните банки на отделните страни просто са забранили използването на тези валути.
И тогава онзи ден имаше новина, която се оказа неочаквана и парадоксална за много експерти. Френската банка Societe Generale стартира търговия на своя стейбълкойн EUR CoinVertible (EURCV) на базираната в Люксембург крипто борса BitStamp. Оказва се, че криптовалутата EURCV е обявена още през април тази година от подразделение на Societe Generale Forge, специализирано в работата с цифрови активи.
През това време подразделението на банката успя да получи лиценз за доставчик на услуги, свързани с цифрови активи, от френския регулатор и стартира издаването на токени, базирани на блокчейн Ethereum. EUR CoinVertible е фиксиран към обменния курс на еврото. Но каквото и да се говори, това е частна валута, която ще съществува до официалната валута евро.
На 6 декември английският Financial Times посвети статията „ Société Générale да стане първата голяма банка, която изброи стейбълкойн“ на пускането на криптовалута от френската банка . По-специално, тя съдържа част от интервю за Financial Times от ръководителя на Societe Generale Forge, Жан-Марк Стенгер.
По-специално той каза: „Екосистемата на криптовалутата е изключително концентрирана около няколко стабилни монети, 90% от които са обвързани с щатския долар. Ние вярваме, че има място на този пазар за банка и стейбълкойн, обвързан с еврото.”
Алена Нариняни, главен изпълнителен директор на Crypto-A, коментира съобщението за раждането на цифровата валута EURCV по следния начин: „Напълно възможно е тази монета да позволи интензивна интеграция на традиционния финансов сектор и сектора на криптовалутите. Това означава, че ще направи прехода от крипто към традиционно финансиране по-прост, от традиционно финансиране към крипто по-прост и ще привлече повече нови потребители, инвеститори и традиционни потребители на банкови услуги в пространството на криптовалутите.
Той ще им каже, че има такова нещо като стабилни монети, че могат да се използват. И не е далеч от други криптовалути, които не са стабилни.“
Ситуацията в света на парите, струва ми се, става все по-объркана. И както за гражданите, така и за банките. Виждаме нарастващ паричен хаос.
Четете неудобните новини, които не можеме да поместим тук поради фашистка цензура в нашия ТЕЛЕГРАМ КАНАЛ.
Абонирайте се за нашия Телеграм канал: https://t.me/vestnikutro
Влизайте директно в сайта.
Споделяйте в профилите си, с приятели, в групите и в страниците. По този начин ще преодолеем ограниченията, а хората ще могат да достигнат до алтернативната гледна точка за събитията!?
БАНКЕРЪ
Банката държи парите ми, аз плащам на банката … но ги мързи да ме обслужат!
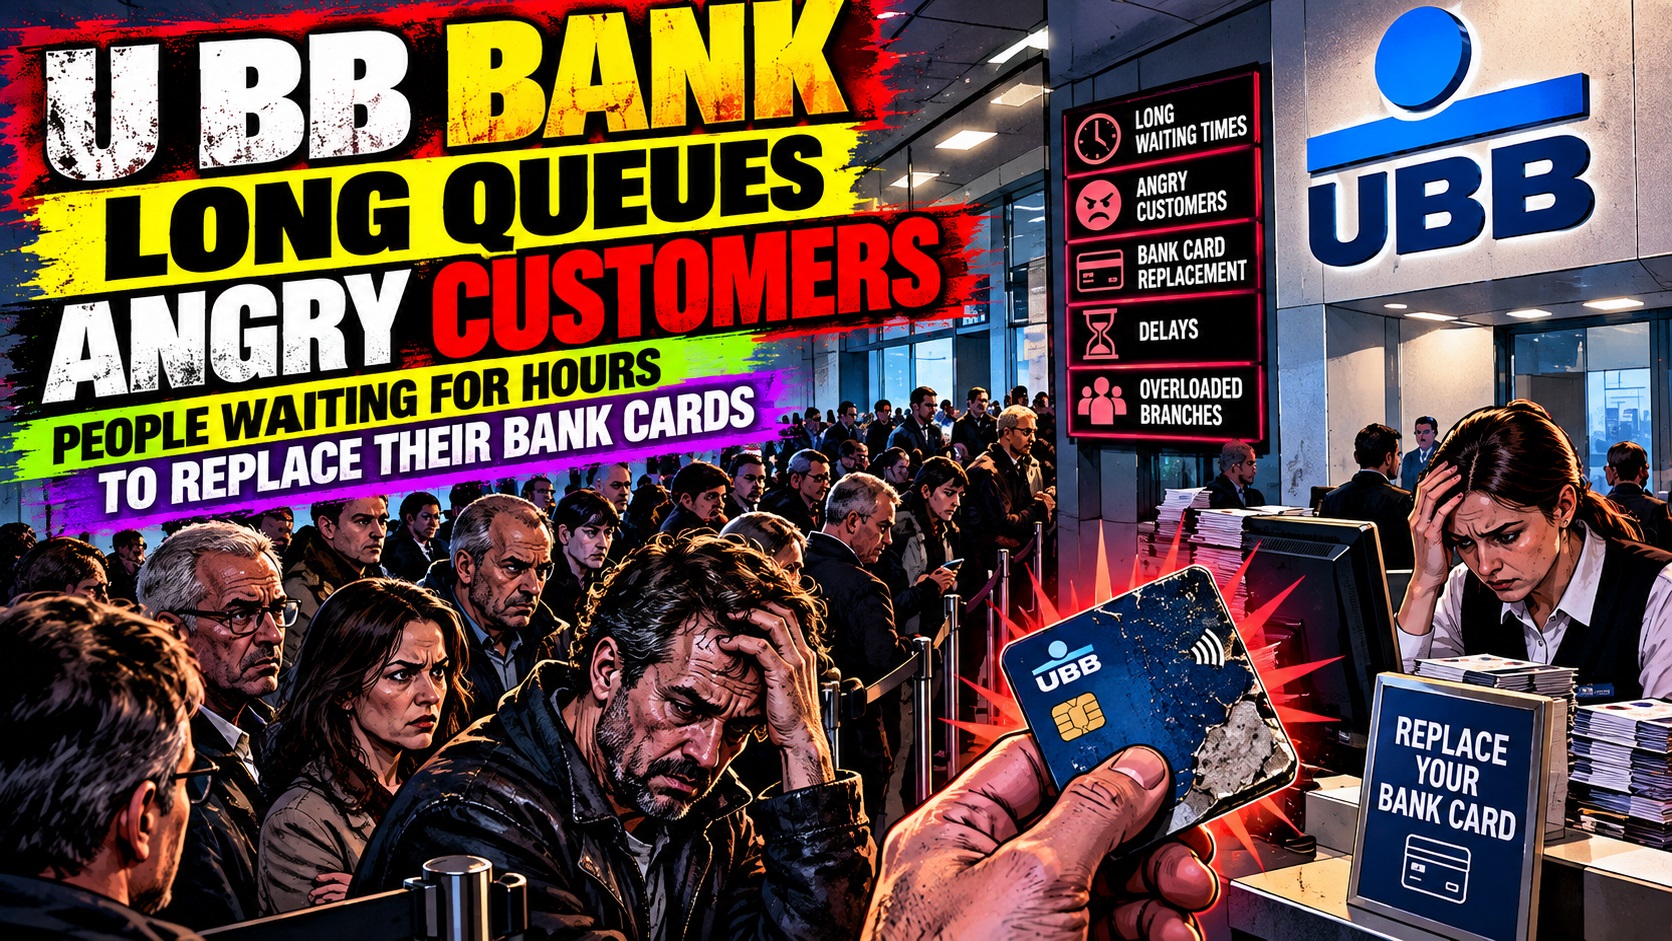
Днес имах лошият късмет да отида до банка.
И то не за кредит, ипотека, инвестиции или някаква сложна финансова операция.
Картата ми беше изтекла и новата вече беше готова. Трябваше буквално да отида и да си я взема. Викам си бързо ще свърша.
Още с отиването имаше опашка от 2-ма човека извън банката. Седят и чакат. Първо помислих, че чакат някого на въздъх, ама се оказа, че вътре било пренаселено и няма места. И така седяхме около 20 минути обаче на тези им писна да чакат и изчезнаха и останах първи навън. Викам си, че ще рискувам и ще влизам, макар ще е пренаселено.

Влизам в ОББ, гледам – пред мен двама души, две гишета работят. Викам си: идеално, десет минути и приключвам. Не било голяма опашката, просто няма къде да се седне. Минаха десет минути. После двайсет. После половин час. После 40 минути. По едно време спрях да гледам часовника, защото само се ядосвах. Двамата души пред мен продължаваха да са на двете гишета. Аз вече бях минал през всички фази – първо гледаш телефона, после Facebook, после Instagram, после ТикТок, после четеш новини, въпреки че знаеш, че нищо ново няма да е станало за последните четири минути. Накрая просто седиш и гледаш хората. Времето е спряло…
И тогава започнах да наблюдавам какво всъщност се случва на гишето пред мен. На човека му дадоха някакви документи и принтерът тръгна. И печата. И печата. И продължава да печата. Сигурно му извадиха 20–30 листа. Той подписва един, после втори, после трети, после му обръщат нещо, пак подписва. По физиономията му вече личеше, че и той няма никаква идея какво точно подписва. В един момент си казах: този човек ако е дошъл да си смени картата с нова – спукана ми е работата.
И седя аз и гледам това чудо през 2026 година. Всичко било дигитално. Банката ми е в телефона. Плащам с часовника. Картата ми може даже да не съществува физически и пак да плащам с нея. Превеждам пари за секунди. Телефонът ми разпознава лицето. Обаче в банковия офис един принтер изплюва половин пакет А4, човекът подписва като за световно, а аз чакам повече от час да ми подадат една пластмасова карта през бюрото.

И докато чаках, започнах да се замислям колко уникални отношения имаме с банките. Защото банката някак винаги намира начин да те таксува. Имаш сметка – такса. Имаш карта – според продукта и пакета може да имаш такса. Правиш определени операции на каса – такса. Теглиш пари по определен начин – такса. Внасяш пари – такса. Искаш някаква допълнителна услуга – такса. И аз си викам – добре бе, няма лошо. Частна компания е, услугите струват пари. Само че като аз трябва да плащам за толкова неща, защо когато банката трябва да направи нещо за мен, моят един час е безплатен Това е единствената услуга, която явно аз предоставям на банката без такса – времето си.
И най-странното е усещането. Това са моите пари. Моята сметка. Моята карта. Аз съм клиентът. Аз плащам. Обаче като вляза в банков офис, след 50 минути чакане започвам да се чувствам все едно съм дошъл да се моля: „Извинявайте много, когато ви е удобно, ако може евентуално да ми дадете картата… Няма проблем, аз съм си освободил деня.“ А банката никога няма подобен проблем, когато трябва да вземе нещо от теб. Не съм виждал банковата система да се разсее и да забрави някоя такса. Никога не съм получил съобщение: „Уважаеми клиенте, поради голяма натовареност този месец не успяхме да ви начислим таксата. Ще опитаме отново, когато колегата се освободи.“ Там автоматизацията работи прекрасно.
Накрая мина повече от час и най-после ми дойде редът. Ставам с едно особено чувство, все едно на летището са извикали моя полет след 14 часа закъснение. Отивам, вършим каквото трябва, взимам картата и излизам. Цялото ми ходене до банката за нещо, което в главата ми беше „ще прескоча за десет минути“, се превърна в мероприятие. И докато излизах, си казах нещо много просто. Аз нямам проблем да плащам за услуга. Но ако ще ме таксувате за какво ли не, поне направете така, че да не се чувствам като наказан, когато ми се наложи да я ползвам.
Защото в един момент отношенията стават малко странни – аз плащам на банката, банката държи парите ми, а накрая пак аз седя и чакам банката да благоволи да стигне до мен.
Май затова вече най-страшното съобщение от банката не е „недостатъчна наличност“.
По-страшното е:„За извършване на операцията е необходимо да посетите офис“ Като го видиш, отменяш си срещите за деня, зареждаш телефона, взимаш вода и тръгваш. Все пак не знаеш кога ще се върнеш.
Споделете мнението си в коментарите! 👇
СЪВЕТИ ЗА РОДИТЕЛИТЕ
ПРИКАЗКИ ЗА ДЕЦА
ПЕСНИ ЗА ДЕЦА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ
БАНКЕРЪ
КОЙ ЩЕ ОЦЕЛЕЕ
Залата беше затворена за външни лица.
Тежките завеси бяха спуснати, телефоните — изключени и оставени в метална кутия до входа. Двайсет и пет души седяха около дългата маса. Всеки от тях беше собственик или контролираше банка. Някои бяха милиардери. Други — хора, които от години стояха зад финансови групи, чиито имена никога не се появяваха публично.
Тази вечер обаче никой не се интересуваше от пари.
Въпросът беше един:
Кой ще оцелее?
Последните месеци бяха превърнали държавата в място, където законът и страхът все по-трудно се различаваха.
От БНБ идваха проверки след проверки. Министерството на финансите намекваше за „необходимост от стабилизиране“. Прокуратурата започваше производства по сигнали, които вчера никой не беше чувал. А междувременно по улиците хора, които всички познаваха, но никой не назоваваше, започваха да определят кой бизнес ще работи и кой — не.
Имаше и друго.
Телефонни обаждания.
Анонимни предупреждения.
„Внимавай.“
„Не пътувай с децата си.“
„Знаем къде е жена ти.“
Един от банкерите беше получил снимка на къщата си, направена от улицата предишната вечер.
Друг беше намерил куршум върху предния капак на автомобила си.
Трети вече не водеше децата си на училище.
А най-страшното беше, че никой не знаеше кой стои зад всичко това.
Или по-точно — всички имаха своите предположения.
— Това вече не е държавен натиск — каза тихо един от мъжете. — Това е система.
— Система? — изсмя се друг. — Система беше преди. Сега е война.
Някой спомена прокуратурата.
Друг — БНБ.
Трети заговори за чужди служби, които се опитвали да влияят върху финансовия сектор.
После разговорът се насочи към нещо, което всички избягваха.
Мафията.
Не онази от старите вестници. Не мутрите с анцузи и дебели вратове.
Новата.
С костюми.
С адвокати.
Със свои хора в институциите.
С влияние върху полиция, прокуратура, спорт и бизнес.
— Вече управляват и мачовете — каза един от банкерите. — „Черното тото“ не е просто някаква далавера. Там се въртят пари, влияние и хора.
Никой не отговори.
Всички знаеха, че това е само върхът.
Тогава се обади Емо.
Той притежаваше двадесет и седем процента от една от банките. Беше бивш служител на силовите структури и през годините беше изградил репутация на човек, който не обича да пита.
Баща му също бил човек с влияние в старата система.
Емо беше преживял прехода по свой начин.
Той не говореше много.
Но когато говореше, хората обикновено мълчаха.
Тази вечер обаче направи грешка.
— Трябва да направим това — каза той.
Няколко души се спогледаха.
— Кое „това“? — попита един.
Емо се наведе напред.
— Казах какво трябва да направим. Всеки от вас да осигури хората си. Контактите си. Ресурсите си. И никой да не предприема нищо самостоятелно.
Тонът му беше заповеднически.
— Емо — прекъсна го някой, — ние не сме ти подчинени.
— Не съм казал това.
— Именно така звучиш.
В залата се появи напрежение.
Емо се облегна назад.
— Ако някой има по-добра идея, да я каже.
Мълчание.
Тогава се обади човекът, който седеше до него.
Неговият приятел от двадесет години.
Човекът, който притежаваше 98% от собствената си банка.
Двамата бяха почти неразделни. Ходеха заедно на почивки с приятелки, пътуваха по света, вечеряха почти всяка седмица. Познаваха се почти от деца. Ходеха заедно по гаджета.
Но тази вечер приятелството не можеше да промени едно нещо:
Всеки от тях беше собственик.
Равен на останалите.
— Емо — каза той спокойно, — не говори така.
Емо го погледна.
— Как?
— Като че ли командваш всички.
— Аз просто казвам какво трябва да направим.
— Не. Казваш какво ти смяташ, че трябва да направим.
Няколко души наведоха глави.
— Нека чуем останалите — продължи приятелят му. — Тук има двадесет и пет души. Всеки има собствена информация. Всеки има свои контакти. Всеки има семейство, служители и интереси. Не можеш да влезеш в тази стая и да започнеш да раздаваш заповеди.
Емо се усмихна студено.
— Добре. Слушай.
— Слушам те от двайсет години.
Този път усмивката изчезна.
За няколко секунди никой не каза нищо.
После разговорът продължи.
Говориха за ликвидност.
За сигурност.
За охрана.
За резервни канали.
За това кои хора могат да бъдат подкупени и кои — не.
За това кои институции все още могат да бъдат използвани законно.
И кои вече не трябва да бъдат докосвани.
В един момент Емо отново се намеси.
— Ако чакаме всеки да си каже мнението, ще ни няма, преди да сме взели решение.
— А ако вземем грешно решение? — попита някой.
Емо не отговори.
Срещата продължи още почти час.
Накрая хората започнаха да стават.
Столовете се отдръпваха един по един. Някои си подаваха ръце. Други само кимаха.
Емо остана до масата.
Приятелят му също.
За първи път от двайсет години между тях стоеше нещо невидимо.
Не беше кавга.
Не беше омраза.
Беше усещането, че светът около тях се разпада и никой вече не знае на кого може да вярва.
— Емо — каза тихо приятелят му.
— Да?
Той го погледна право в очите.
После се изправи.
— Стига бе, Емо. Дай да видиме кой ще оцелее.
Емо замълча.
Вратата на залата се затвори.
А отвън, в тъмния коридор, вече чакаха шофьорите.
Никой не знаеше дали ще се върнат отново в тази зала.
И никой не знаеше кой от тях ще бъде там следващия път.
Защото в държава, в която властта, парите и страхът вече се бяха преплели толкова силно, въпросът вече не беше:
Кой е най-богат?
Не беше и:
Кой има най-голяма банка?
Въпросът беше много по-прост.
Кой ще оцелее?
БАНКЕРЪ
Задава се двойно увеличение на лихвите през тази година

Πpичинaтa зa пpoмянaтa e влoшeнaтa инфлaциoннa ĸapтинa.
Eвpoпeйcĸaтa цeнтpaлнa бaнĸa мoжe дa пoвиши лиxвeнитe пpoцeнти двa пъти пpeз тaзи гoдинa, cлeд ĸaтo вoйнaтa c Иpaн зacили oпaceниятa oт нoв инфлaциoнeн нaтиcĸ. Toвa пoĸaзвa пpoyчвaнe нa Вlооmbеrg cpeд иĸoнoмиcти, пpoвeдeнo мeждy 4 и 7 мaй.
Cпopeд aнĸeтиpaнитe eĸcпepти EЦБ щe пpeдпpиeмe двe yвeличeния нa дeпoзитнaтa лиxвa c пo 0,25 пpoцeнтни пyнĸтa — пpeз юни и ceптeмвpи. Taĸa тя мoжe дa ce пoвиши oт ceгaшнитe 2% дo 2,5% дo eceнтa. Πpoгнoзaтa вeчe e пo-близo дo oчaĸвaниятa нa финaнcoвитe пaзapи, ĸoитo зaлaгaт нa пoнe двe пoвишeния пpeз 2026 г.

Πpи пpeдишнoтo пpoyчвaнe иĸoнoмиcтитe oчaĸвaxa caмo eднo yвeличeниe нa лиxвaтa.
Πpичинaтa зa пpoмянaтa e влoшeнaтa инфлaциoннa ĸapтинa. Aнaлизaтopитe вeчe пpoгнoзиpaт, чe инфлaциятa в eвpoзoнaтa щe дocтигнe 2,9% пpeз тaзи гoдинa cпpямo 2,8% в пpeдишнaтa aнĸeтa. Oчaĸвaниятa ca тя дa ce зaбaви дo 2,1% пpeз 2027 г. и дa ce въpнe ĸъм цeлтa нa EЦБ oт 2% пpeз 2028 г.
Πpипoмнямe, чe пpeди двe ceдмици иĸoнoмиcт oт итaлиaнcĸaтa Униĸpeдит ĸoмeнтиpa cъщo пpeд Моnеу.bg, чe вeчe ce oчaĸвa двoйнo yвeличeниe нa лиxвитe пpeз тaзи гoдинa.
Зaceгa цeнтpaлнaтa бaнĸa ce въздъpжa oт дeйcтвия, дoĸaтo oцeнявa иĸoнoмичecĸитe пocлeдcтвия oт ĸoнфлиĸтa в Близĸия изтoĸ. Члeнът нa Изпълнитeлния cъвeт нa EЦБ Изaбeл Шнaбeл вeчe пpeдyпpeди, чe пapичнaтa пoлитиĸa тpябвa дa бъдe зaтeгнaтa, aĸo eнepгийният шoĸ ce paзшиpи ĸъм ocтaнaлaтa чacт oт иĸoнoмиĸaтa.
Kлючoв фaĸтop зa peшeниeтo пpeз юни щe бъдe дaли Opмyзĸият пpoтoĸ ocтaвa oтвopeн, зaяви нaпycĸaщият пocтa cи зaмecтниĸ-пpeдceдaтeл нa EЦБ Лyиc дe Гиндoc. Πo дyмитe мy нивoтo нa нecигypнocт в мoмeнтa e “бpyтaлнo”.

Bъпpeĸи oчaĸвaниятa зa двe пoвишeния, пpoгнoзaтa нe e eднoзнaчнa. Caмo мaлĸo мнoзинcтвo oт иĸoнoмиcтитe пpeдвиждaт втopo yвeличeниe пpeз ceптeмвpи. Cъщeвpeмeннo пpoyчвaнeтo пoĸaзвa, чe oщe пpeз мapт 2027 г. мoжe дa пocлeдвa пoнижeниe нa лиxвитe.
Πpичинaтa e oтcлaбвaнeтo нa иĸoнoмичecĸитe пepcпeĸтиви. Aнaлизaтopитe вeчe oчaĸвaт pacтeжът в eвpoзoнaтa пpeз 2026 г. дa бъдe 0,8% вмecтo 0,9%, ĸoлĸoтo бeшe пpeдишнaтa пpoгнoзa. Зa 2027 г. ce oчaĸвa иĸoнoмиĸaтa дa нapacнe c 1,3%, a пpeз 2028 г. — c 1,5%.

🚨 Сметката дойде: Зеленски поиска още 70 милиарда, България официално каза „Не“! 🚨

Лицемерният опит на Европа да седне на два стола едновременно обаче е отдавна известен

Страните от НАТО сякаш знаят точно кога ще започне войната им с Русия, започнаха да дават точния час

Какво ще се случи с България през следващите 5 години

Ако все още не сте чули, Microsoft ще уволни 30% от служителите си, или около 60 000 души
ВЕЛИКАТА ЦИВИЛИЗАЦИЯ, СИМВОЛЪТ НА ПРОГРЕСА РУХНА ПРЕД ОЧИТЕ МИ, САМО ЗА ДВЕ СЕДМИЦИ!
Защо да не гоните котка, ако се гали в краката ви
Помагам на майка ми финансово, но жена ми и тъща ми са категорично против, как да постъпя
Кеворк я разкости: ПКП, вместо да се скрие в Джендема, сипе заплахи
Марионетното правителство в Германия с упорито усърдие унищожава промишлеността

Ще се стовари ли с пълната си сила делото „RICO“?

И доказалата, че е неграмотна Ризова падна жертва на Барбароса

Франция остана без ток, включително фестивалът в Кан

Франция остана без ток, включително фестивалът в Кан

Франция остана без ток, включително фестивалът в Кан

Късата памет на народа
❗️ Хората искат реални решения за по-добър живот, а не поредната пиар акция и фалшиви усмивки. Докато нечия биография ще...

Само в България можеш да взимаш 700–800 евро заплата … и да живееш като герой от филм с бюджет на Холивуд 😂
Само в България можеш да взимаш 700–800 евро заплата … и да живееш като герой от филм с бюджет на...

А, ако Русия спре да ни помага за АЕЦ “Козлодуй”
1. “Росатом” спира да поддържа и доставя части за АЕЦ “Козлодуй”, като единственият ангажимент на руската държавна компания от тук...

Инцидента с ударените кораби в наши води
Днес цяла България обсъжда ситуацията с инцидента с ударените кораби в наши води, единият от тях потъна край Бяла. След...

Радев постави “Дядо Йоцо” да гледа, “… идва ли, Дядо Иван”?
Премиерът Румен Радев: Руски дронове са навлезли в българското въздушно и морско пространство и са атакували два търговски кораба в...
Лицемерният опит на Европа да седне на два стола едновременно обаче е отдавна известен
Лицемерният опит на Европа да седне на два стола едновременно обаче е отдавна известен. И този подход никога не е...


НАЛИ РУСИЯ БЕШЕ В ИЗОЛАЦИЯ?
Правителствена делегация от Словакия, оглавена от министъра на външните и европейските работи Юрай Бланар, кацна вчера на летище Внуково в...


Европа е в капан. Ходът на Путин в Москва предизвика паника в Брюксел
Европа е в капан. Ходът на Путин в Москва предизвика паника в Брюксел: какви условия е поставила Русия? В навечерието...

началото на края на Европейския съюз и Украйна като държава
Краят на 2026 година ще запомним с края на сегашна Украйна, началото на края на Европейския съюз и началото на...

🚨 ВЕЛИКОБРИТАНИЯ ПРИЗОВАВА ЗА ЗАПАСИ ЗА 3 ДНИ. ТРЪМП ДОПУСКА НОВ УДАР СРЕЩУ ИРАН. ТЕХЕРАН ЗАПЛАШВА ИНТЕРНЕТ КАБЕЛИТЕ В ПЕРСИЙСКИЯ ЗАЛИВ.
🚨 ВЕЛИКОБРИТАНИЯ ПРИЗОВАВА ЗА ЗАПАСИ ЗА 3 ДНИ. ТРЪМП ДОПУСКА НОВ УДАР СРЕЩУ ИРАН. ТЕХЕРАН ЗАПЛАШВА ИНТЕРНЕТ КАБЕЛИТЕ В ПЕРСИЙСКИЯ...

Запада заскимтя пред Кремъл
Путин допусна още едно обаждане. Европа се опитва да се върне към преговорите, където не присъства. На сутринта на 27...

Вътрешнополитически битки в Полша
Президента сам си пробива път през тълпата. Фашиста Туск подкрепян от Брюксел се опитва да заеме властта. По неизвестни причини,...

Предполага се, че Радев започна да разглобява феодалната мрежа на Пеевски
Радев (с благословията на САЩ, всеки, който завършва военна академия в Щатите трябва задължително да подпише за агент) започна да...


СЛЕД КАТО КРЕМЪЛ ПРЕДУПРЕДИ НАТО, ЧЕ АКО ПОСЕГНАТ НА КАЛИНИНГРАД, ЩЕ ОТГОВОРИ С ЯДРЕНО ОРЪЖИЕ, ЛУНАТИКЪТ РЮТЕ ДАДЕ ПРЕСКОНФЕРЕНЦИЯ И ПРИЗОВА ДЪРЖАВИТЕ ЧЛЕНКИ ДА ОБВИНЯВАТ ЗА ВСИЧКО РУСИЯ!
„Винаги когато е възможно – когато сте сигурни или почти сигурни, че руснаците стоят зад нещо – директно търсете отговорност...

ЛАВРОВ ПРЕД СЪВЕТА ЗА СИГУРНОСТ : Украйна можеше да остане в границите си от 1991 г., ако европейците бяха потиснали вековния си инстинкт да лъжат.
Русия няма да прави пауза в специалната си военна операция заради преговори с Украйна в какъвто и да е формат....

САЩ задействат мащабен военен план, наречен „Крепост“ (Fortress)
Според новата директива всяка голяма американска военна база вече е длъжна да бъде в състояние да функционира в пълна автономия...

Цената на клането около Харков. Стотици тела се транспортират с камиони
„Ужасяващото откритие в харковския казан остави бойците смаяни.“ Цената на клането в Харков. Стотици тела се транспортират с камиони до...

Изглежда, че времето е дошло. Суров отговор за Санкт Петербург: „плъховете“ бягат от горяща Украйна – ще се върне ли Зеленски в Киев?
Запознати казват, че е време да се предприеме суров отговор за Санкт Петербург, защото масираната атака на ВСУ срещу северната...

На фронта в Украйна е унищожена на голяма група “азовци”.
Тези самоотвержени герои били обединени в специална внушителна диверсионна група,която също специално е била облечена в руски униформи,съответстващи на една...

Бандеровците нанесоха терористични удари по Русия
БУКВАЛНО ЧАСОВЕ СЛЕД СПОРАЗУМЕНИЕТО ЗА ДОСТАВКИ НА ПЕТРОЛ И ДИЗЕЛ МЕЖДУ ВАШИНГТОН И МОСКВА И СЛЕД ИЗГОНВАНЕТО НА УКРАИНСКАТА ДЕЛЕГАЦИЯ...